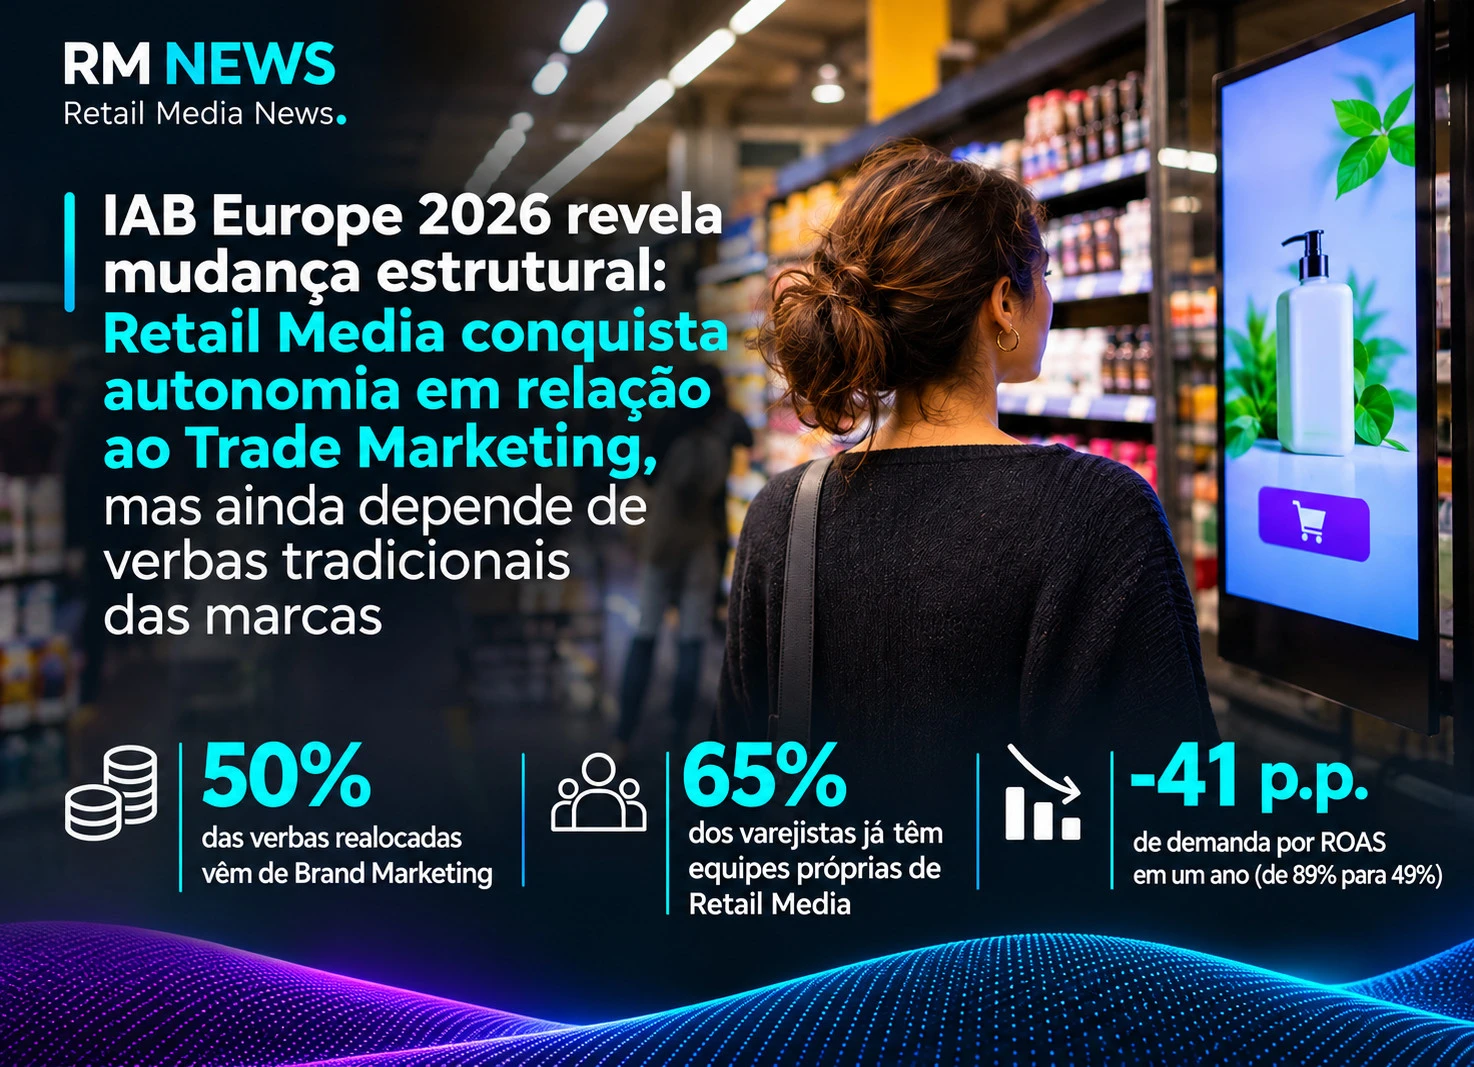
Novo estudo europeu mostra que 50% dos anunciantes que realocam investimentos para Retail Media retiram recursos de Brand Marketing, enquanto 36% utilizam verbas de Trade Marketing. Ao mesmo tempo, 65% das operações de Retail Media já possuem equipes comerciais próprias. A pesquisa também revela uma transformação decisiva: o mercado está deixando de priorizar ROAS e passando a exigir incrementalidade, dados e mensuração omnichannel.
A terceira edição do relatório Attitudes to Retail Media 2026, publicada em novembro pela IAB Europe, apresenta uma das análises mais relevantes sobre a transformação econômica, organizacional e tecnológica do Retail Media.
O estudo, conduzido com análise da Caras Consulting, reúne 150 respondentes válidos, entre anunciantes, agências, varejistas e redes de Retail Media, abrangendo Europa e Oriente Médio/Norte da África (MENA). É a primeira edição com uma amostra relevante dessa segunda região.
Para o mercado brasileiro, a descoberta mais estratégica não está apenas no crescimento dos investimentos. Está na mudança de identidade do Retail Media: uma atividade que nasceu próxima das estruturas comerciais e de Trade Marketing começa a consolidar governança, orçamento, tecnologia e critérios próprios de mensuração.
O grande destaque: de onde vem o dinheiro do Retail Media?
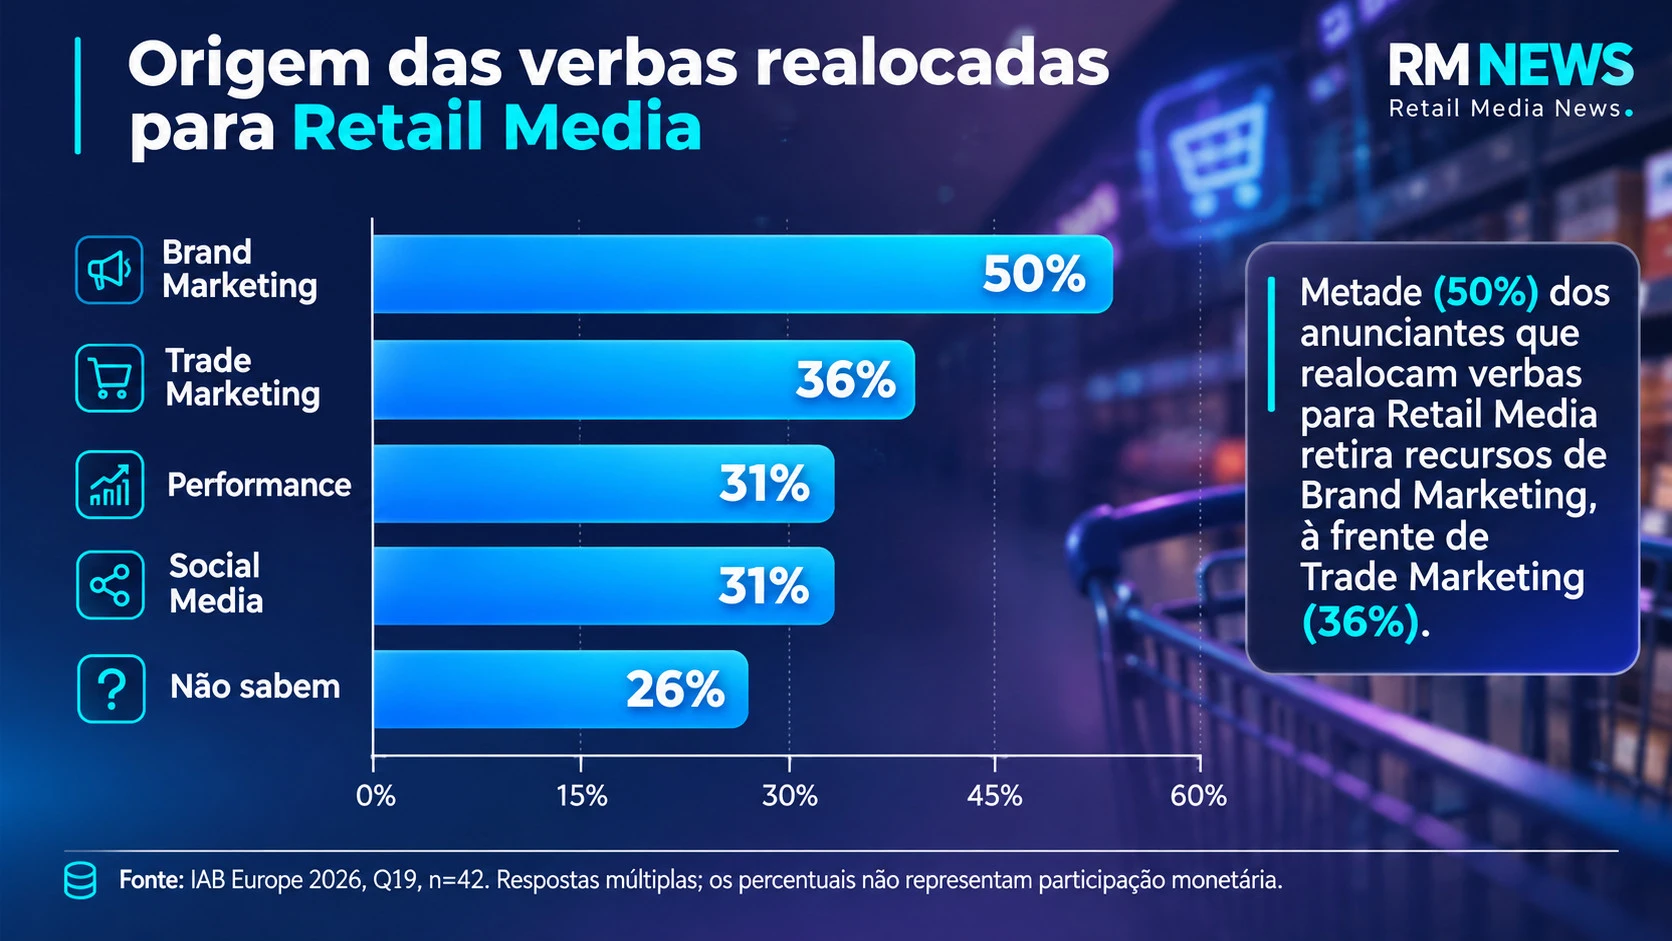
ORIGEM DAS VERBAS REALOCADAS PARA RETAIL MEDIA
Fonte: IAB Europe 2026
Percentual dos respondentes que indicaram cada origem. Como a questão permitia múltiplas respostas, as categorias se sobrepõem.
O dado de maior impacto estratégico é que Brand Marketing aparece como a principal origem das verbas transferidas para Retail Media, à frente de Trade Marketing. Essa diferença de 14 pontos percentuais não significa que Retail Media tenha capturado 14% a mais de dinheiro de Brand Marketing, mas que a origem foi citada com maior frequência pelos entrevistados.
A leitura é importante porque contraria uma interpretação ainda recorrente no Brasil: a de que Retail Media seria fundamentalmente uma extensão digital das negociações de Trade Marketing. O relatório aponta um movimento mais complexo. O Retail Media passa a disputar recursos de diferentes disciplinas de comunicação, incluindo branding, performance, social e trade. Isso altera a lógica de sua proposta de valor.
Se os recursos vêm de Brand Marketing, o anunciante precisa justificar os investimentos com indicadores que ultrapassem vendas imediatas, como alcance incremental, aquisição de consumidores, construção de marca, crescimento de categoria e resultados de longo prazo.
Se vêm de Trade Marketing, a comparação passa a envolver eficiência promocional, execução no ponto de venda, distribuição, ativação comercial e impacto incremental no sell-out. Em ambos os casos, o Retail Media precisa comprovar que produz valor adicional, não apenas que participou de uma venda.
Trade Marketing versus Retail Media: duas disciplinas com objetivos econômicos distintos
A separação conceitual entre Trade Marketing e Retail Media precisa começar pelo entendimento de suas funções.
| Dimensão | Trade Marketing | Retail Media |
|---|---|---|
| Objetivo principal | Execução comercial e desenvolvimento de canais | Influência sobre a jornada e geração de resultados publicitários |
| Ativos centrais | Sortimento, espaço, exposição, preço e promoção | Audiências, dados, inventário e tecnologia publicitária |
| Planejamento | Calendário comercial e negociação por categoria | Estratégia de audiência, mídia e objetivos de negócio |
| Indicadores | Sell-out, distribuição, giro, margem e execução | Alcance, frequência, NTB, lift, vendas incrementais e iROAS |
| Tecnologia | ERP, POS, trade promotion e ferramentas de execução | Adserver, CDP, clean rooms, atribuição e plataformas de mídia |
| Governança | Comercial, categorias e trade | Estrutura especializada, com integração a marketing, dados e comercial |
Trata-se de uma distinção conceitual, não de uma classificação estabelecida pelo questionário da IAB Europe. O ponto crítico é que as disciplinas podem compartilhar dados, objetivos e espaços físicos sem se tornarem equivalentes.
Uma campanha promocional negociada comercialmente não se transforma automaticamente em Retail Media porque utiliza uma tela digital. Da mesma maneira, uma campanha de Retail Media pode contribuir para uma estratégia comercial sem perder sua natureza publicitária. O diferencial está na capacidade de planejar audiências, entregar mídia com critérios verificáveis e mensurar resultados incrementais.
A evidência organizacional: 65% dos varejistas já possuem equipes próprias de Retail Media
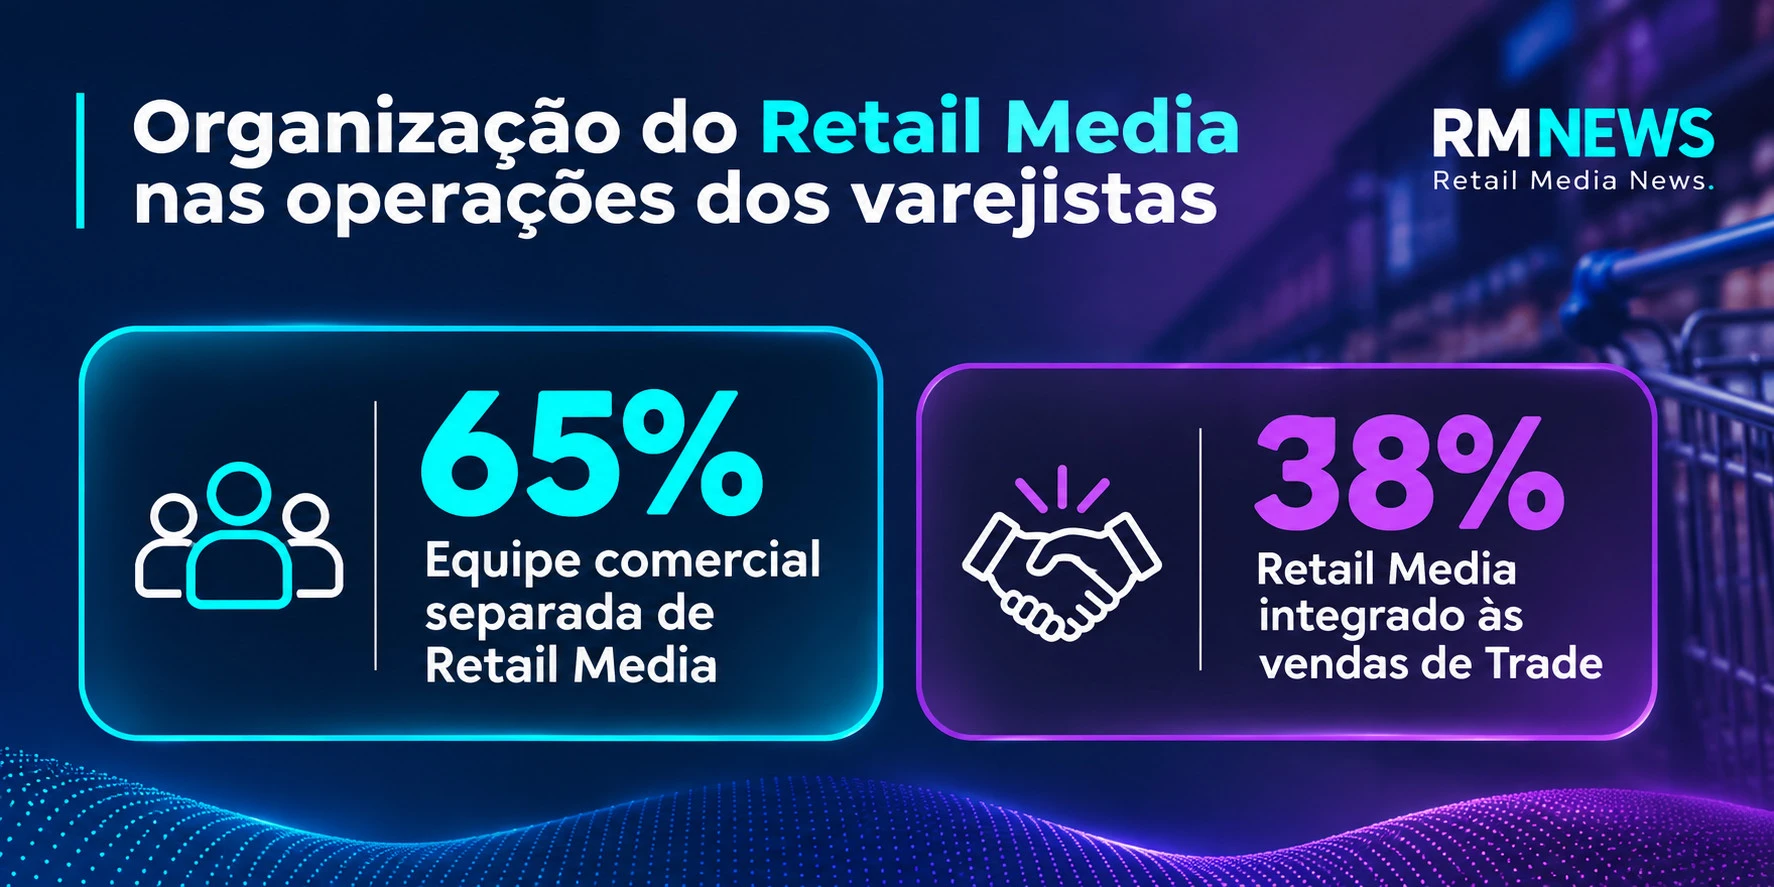
O estudo mostra que 65% dos respondentes do lado vendedor operam com equipes comerciais específicas de Retail Media, enquanto 38% indicam integração à estrutura comercial de Trade Marketing.
As respostas não são necessariamente excludentes, razão pela qual não devem ser interpretadas como uma divisão de mercado que totaliza 100%. Ainda assim, a predominância de equipes especializadas revela uma transformação importante.
O Retail Media começa a exigir competências que não estão necessariamente presentes nas estruturas tradicionais de Trade: precificação de inventário, operação de campanhas, segmentação de audiências, tecnologia publicitária, mensuração e relacionamento com agências.
Do lado comprador, 38% dos respondentes também indicam possuir equipes próprias de Retail Media, contra 31% que mantêm a disciplina integrada às equipes de mídia digital. A especialização está acontecendo nos dois lados da negociação.
Essa mudança pode reduzir conflitos de interesse entre objetivos comerciais e publicitários, mas a simples criação de uma equipe independente não garante governança. É necessário definir responsabilidades, políticas de preços, acesso a dados, critérios de atribuição e regras para evitar dupla contabilização de receitas.
O Retail Media está crescendo, mas o orçamento total de marketing não necessariamente cresce junto
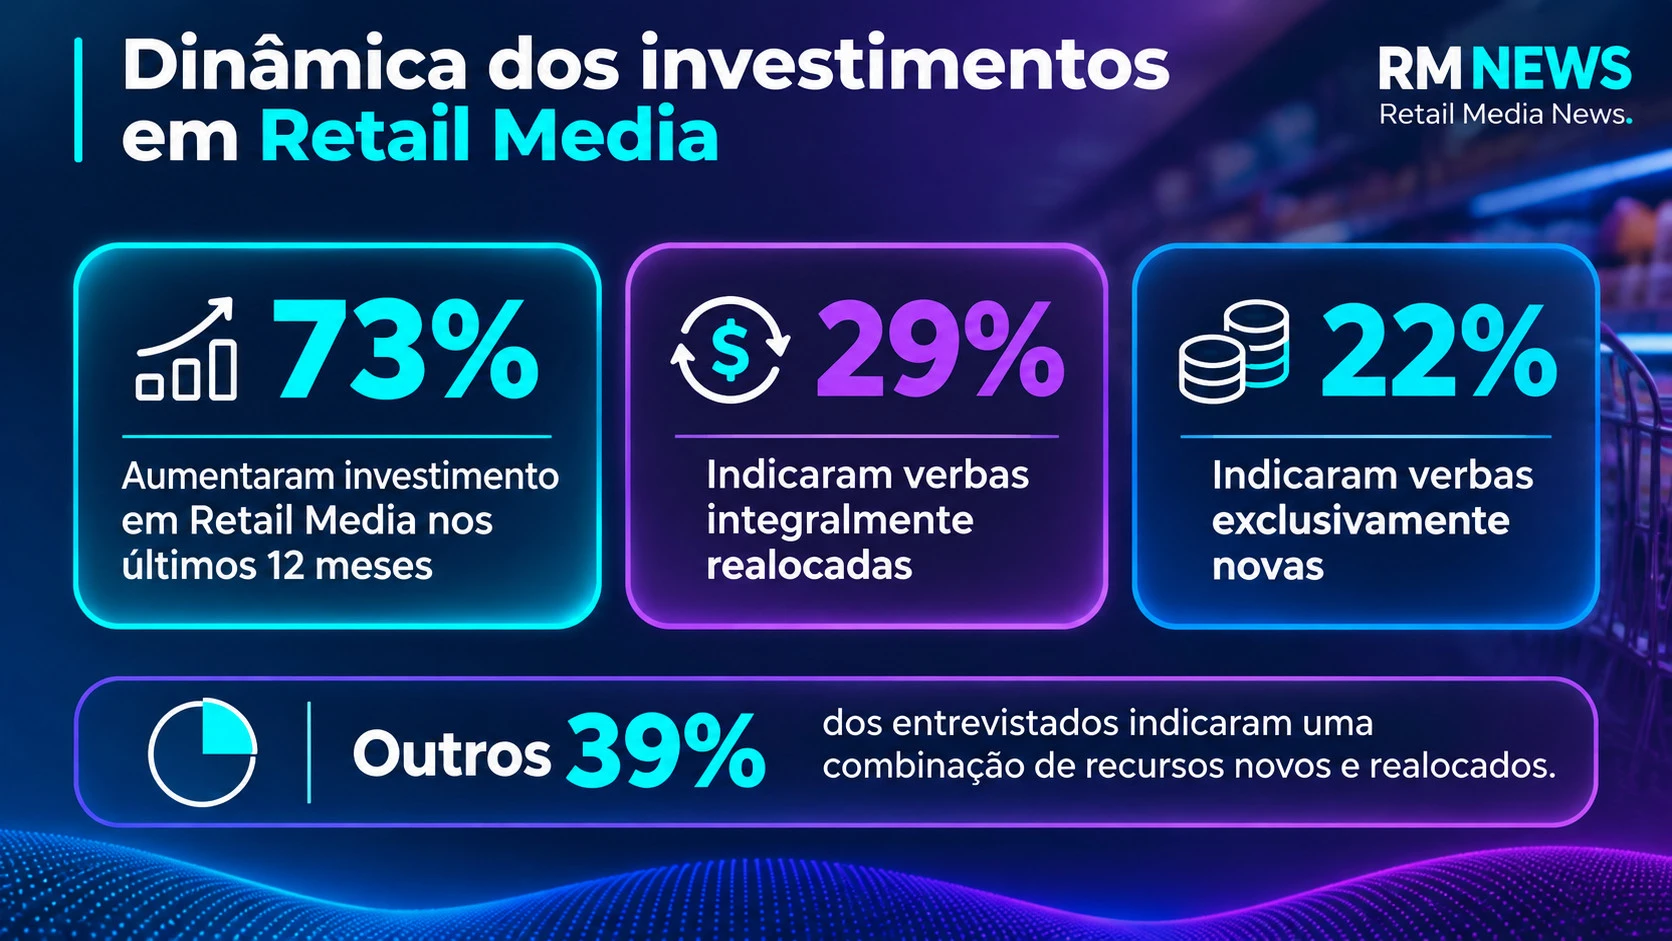
Essa composição mostra que parte relevante da expansão do Retail Media decorre de uma redistribuição dos orçamentos existentes, e não necessariamente da criação de novas verbas publicitárias.
Há uma consequência econômica direta: o crescimento da receita de uma RMN não equivale, por si só, ao crescimento do investimento total do anunciante ou ao aumento incremental das vendas do varejista. Para avaliar o efeito econômico real, seria necessário separar:
- Investimentos genuinamente novos.
- Recursos transferidos de outros canais de mídia.
- Verbas de Trade Marketing reclassificadas como Retail Media.
- Investimentos que geram resultados incrementais comprovados.
Sem essa separação, o mercado corre o risco de confundir expansão contábil de receita publicitária com criação efetiva de valor.
O ROAS perde protagonismo: uma queda de 41 pontos percentuais em apenas um ano
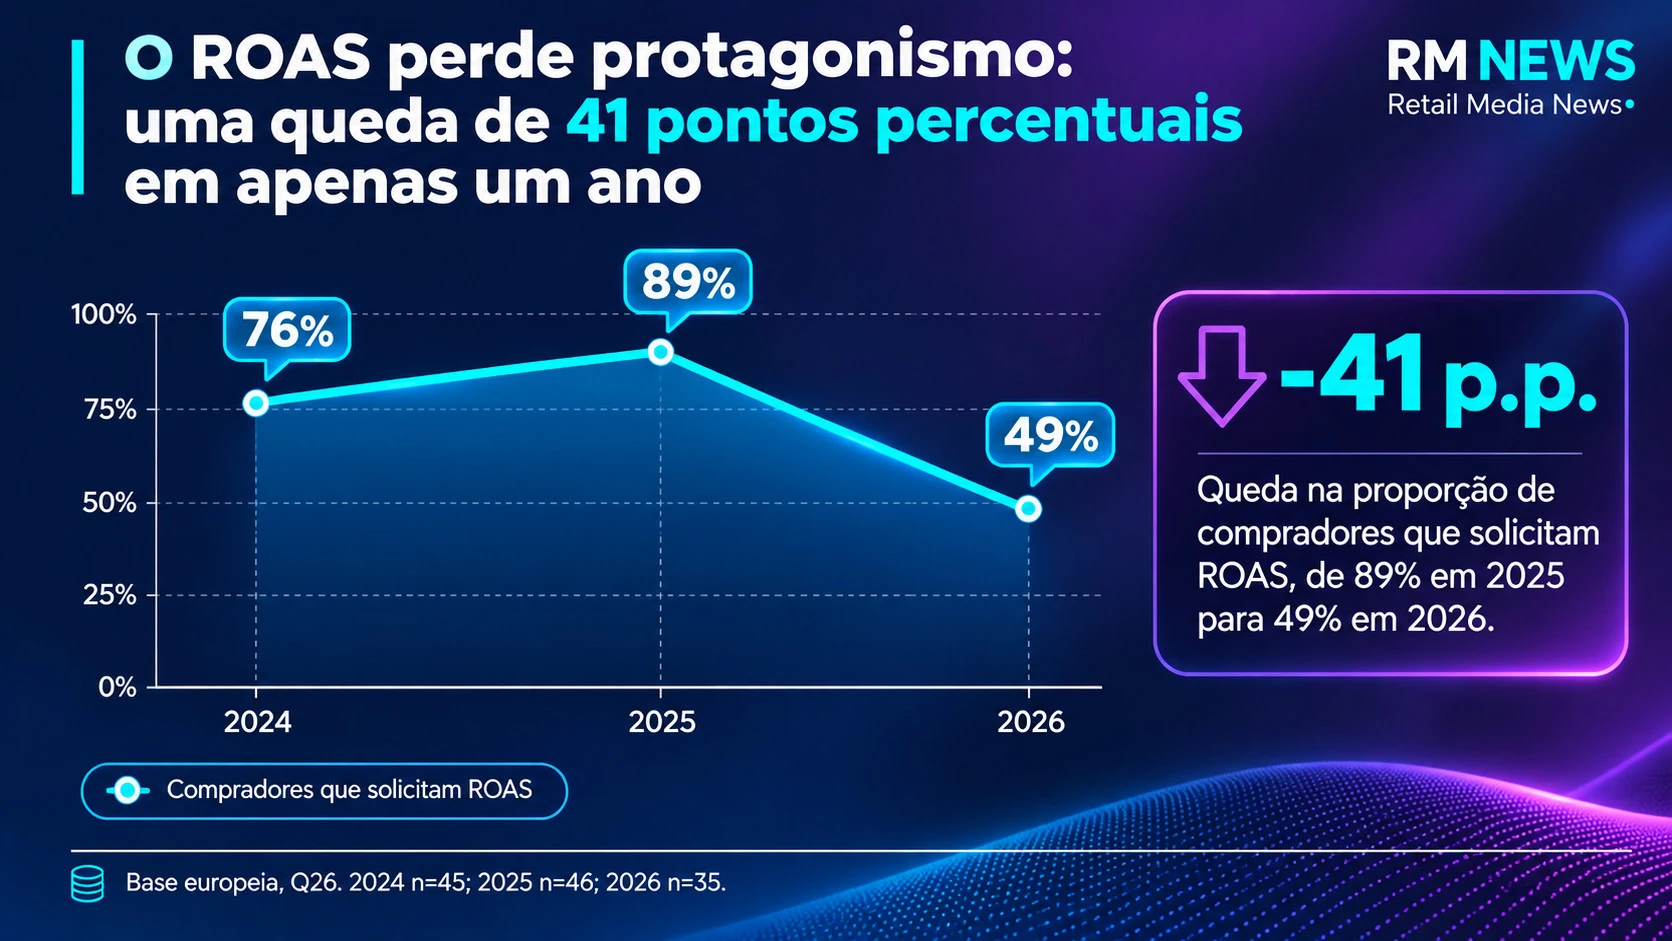
Talvez a transformação técnica mais relevante do relatório esteja nas métricas exigidas pelos anunciantes. Em 2025, 89% dos compradores europeus indicavam o ROAS como métrica desejada. Em 2026, esse percentual caiu para 49%, uma redução estatisticamente significativa de 41 pontos percentuais.
O ROAS continua útil, mas sua limitação é conhecida: relaciona receita atribuída ao investimento, sem necessariamente demonstrar causalidade. Uma campanha pode apresentar ROAS elevado ao alcançar consumidores que já tinham intenção de comprar.
A pergunta estratégica deixa de ser apenas quanto foi vendido após a exposição e passa a ser quanto foi vendido por causa da exposição. No recorte europeu, os indicadores que ganharam maior destaque foram:
| Métrica demandada | Compradores europeus |
|---|---|
| Relatórios unificados online e offline | 66% |
| Novos consumidores para marca/categoria | 63% |
| Mensuração de incrementalidade | 57% |
| ROAS | 49% |
Essa mudança representa uma pressão direta sobre RMNs que ainda concentram suas propostas comerciais em dashboards de cliques, impressões, vendas atribuídas e retorno bruto sobre investimento.
A distância entre o que os anunciantes exigem e o que as RMNs entregam
Demanda dos compradores versus oferta dos vendedores
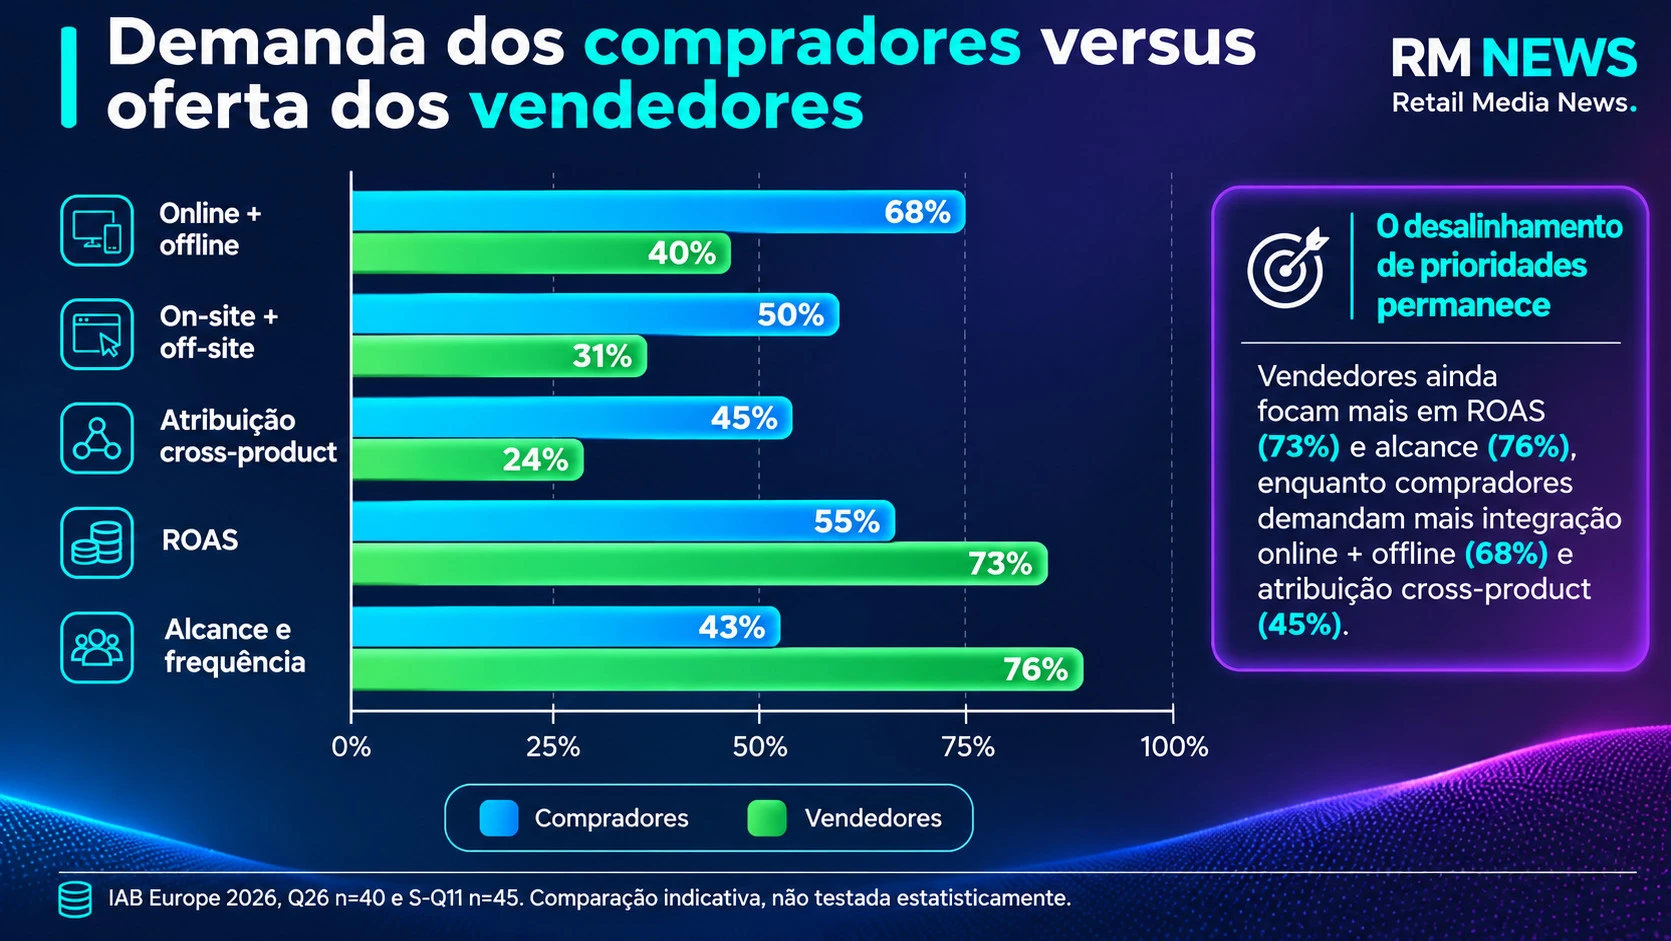
Os percentuais são de respostas múltiplas em grupos distintos. As diferenças indicam desalinhamento de prioridades, não déficits de capacidade medidos em pontos de mercado.
O relatório revela que os vendedores ainda concentram a oferta de mensuração em indicadores de entrega de campanhas, enquanto os compradores demandam resultados integrados e orientados ao negócio.
A distância também aparece nos modelos de atribuição: 58% dos compradores preferem modelos multitouch, mas somente 31% dos vendedores declaram oferecê-los. Essa diferença é estatisticamente significativa (p=0,015).
É importante distinguir atribuição multitouch de incrementalidade causal. Um modelo multitouch distribui crédito entre pontos de contato, mas não prova, isoladamente, o efeito incremental de uma campanha. Para isso, são necessários desenhos experimentais ou métodos causais adequados.
A evolução técnica das RMNs exige integrar ambos: atribuição para compreender caminhos de conversão e experimentação para estimar o efeito adicional da publicidade.
A disputa migra do espaço físico para a inteligência dos dados
O estudo revela outra mudança estrutural. Entre os compradores europeus, o acesso aos dados primários dos varejistas permanece como uma das principais oportunidades do Retail Media, citado por 81% dos entrevistados.
Já a relevância de alcançar consumidores diretamente no ponto de venda caiu de 82% em 2025 para 62% em 2026, uma redução significativa de 20 pontos percentuais. Isso não significa que o In-Store Retail Media perdeu relevância. Significa que a proposta de valor das RMNs está se ampliando para além da proximidade física com a transação.
O varejista deixa de oferecer apenas acesso a espaços e passa a oferecer inteligência sobre audiências, comportamento de compra e resultados comerciais. Para o In-Store Media, essa transformação exige uma infraestrutura capaz de conectar dados transacionais, audiência, exposição publicitária e comportamento do shopper.
O valor de uma tela digital não deveria ser definido exclusivamente por sua localização ou quantidade estimada de impressões, mas também pela capacidade de demonstrar oportunidade de contato, exposição, atenção e efeitos sobre as decisões de compra.
O paradoxo da maturidade: adoção elevada, sofisticação limitada
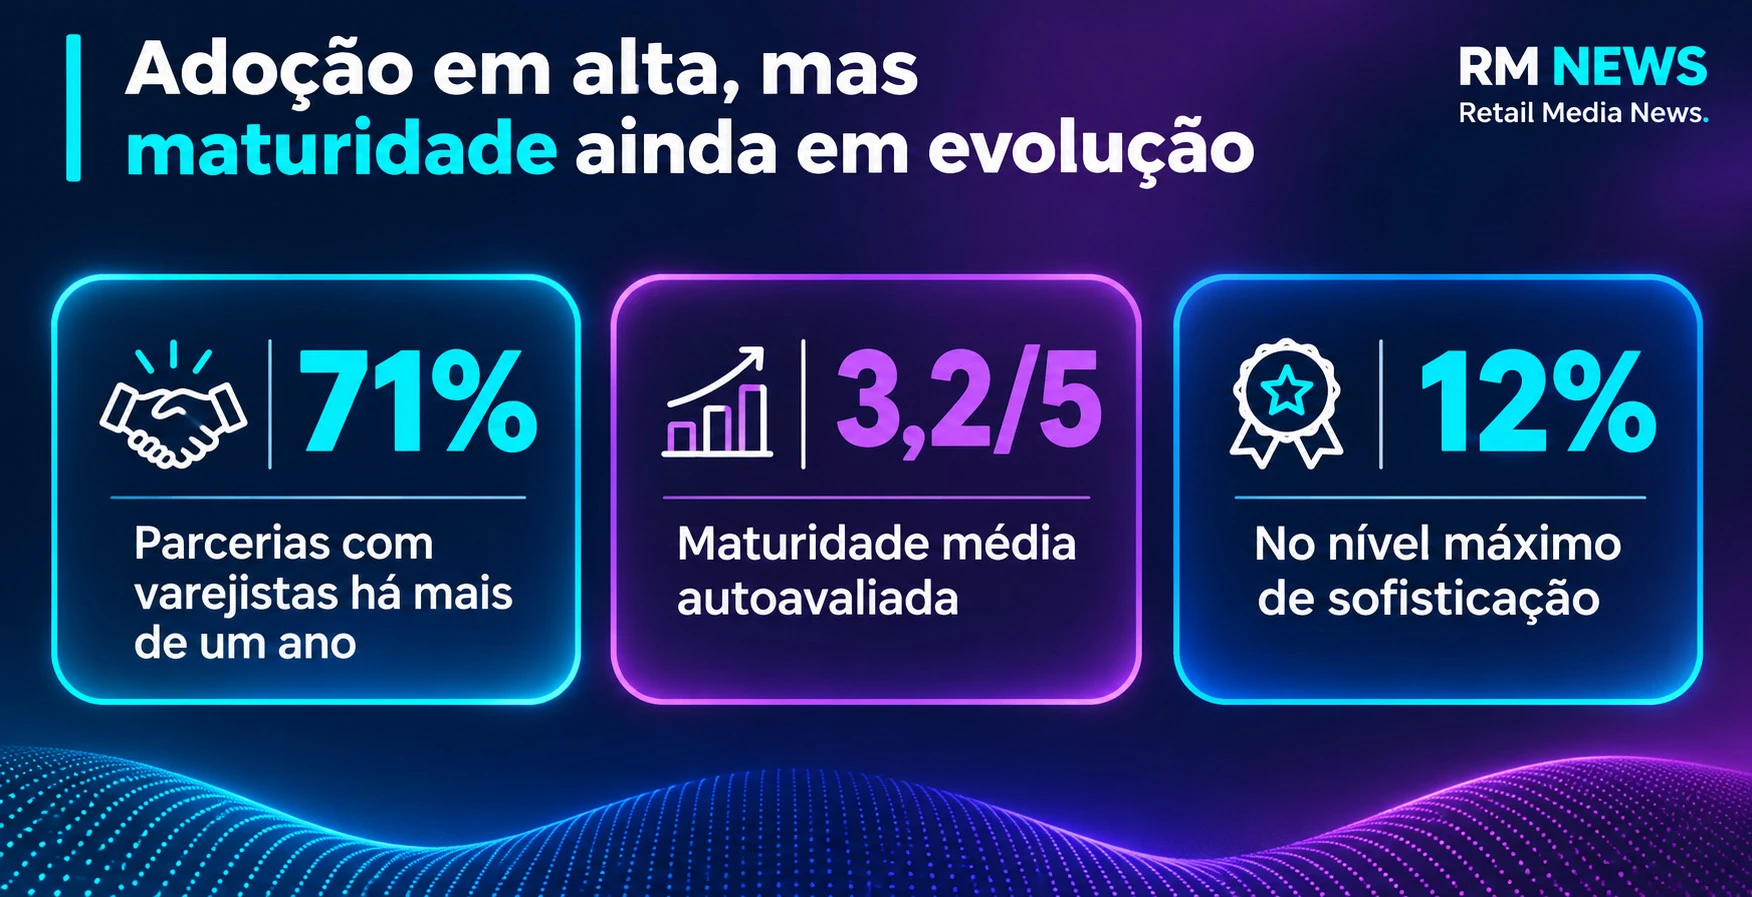
A pesquisa mostra que o Retail Media já ultrapassou a fase puramente experimental em boa parte das organizações entrevistadas. Entretanto, a maturidade operacional ainda não acompanha integralmente sua adoção. Somente 12% dos compradores se classificam no nível mais sofisticado, no qual estratégia, formatos, canais, dados, ferramentas e mensuração estão plenamente integrados.
A principal barreira indicada pelos compradores é a falta de mensuração e relatórios, com 61%. A ausência de dados disponíveis e a falta de padronização aparecem com 59% cada, seguidas pela fragmentação das RMNs, com 56%. O desafio, portanto, deixa de ser apenas vender inventário e passa a ser construir infraestrutura interoperável, transparente e auditável.
Inteligência artificial e comércio agêntico entram na agenda de investimento
Comércio agêntico e descoberta
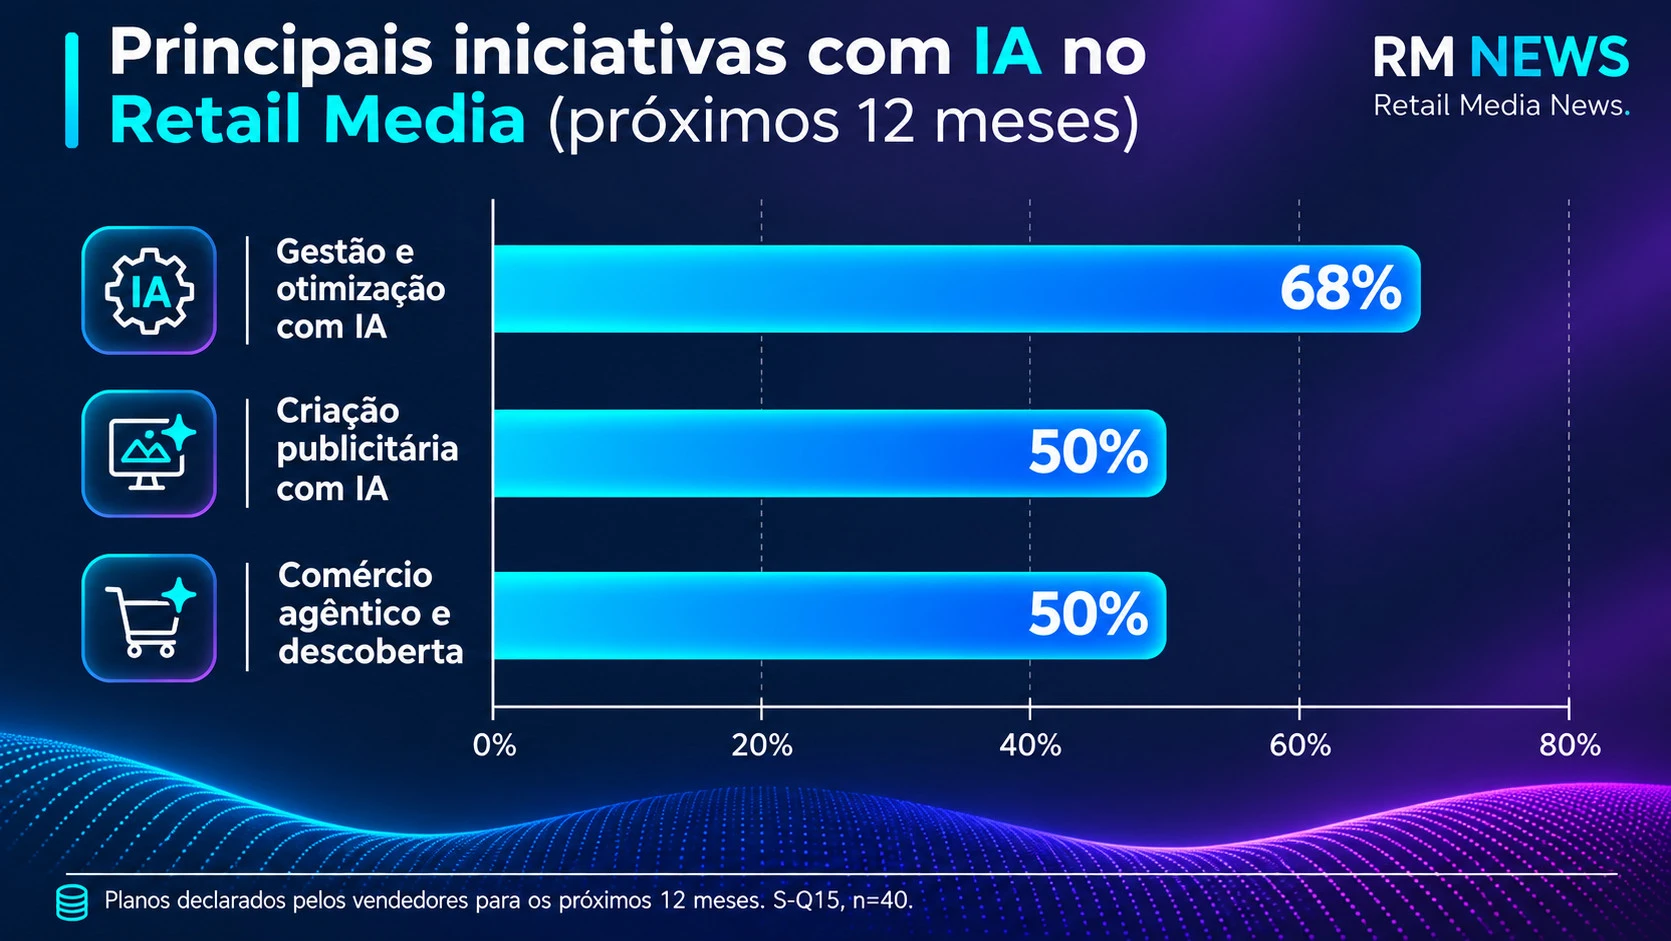
O avanço da inteligência artificial adiciona outra dimensão ao processo de transformação.
Entre os vendedores, 68% planejam desenvolver capacidades de gestão e otimização de campanhas com IA, enquanto 50% indicam iniciativas relacionadas à criação publicitária e outros 50% ao comércio agêntico e à descoberta conversacional.
Do lado comprador, 39% apontam a otimização de campanhas com IA como principal área de aumento esperado de investimento, percentual idêntico ao atribuído ao comércio agêntico. Esses resultados indicam expectativas e planos de desenvolvimento, não adoção comprovada pelos consumidores.
A implicação para o Retail Media é relevante: se a descoberta de produtos começar a ocorrer dentro de assistentes de IA, a mensuração tradicional, centrada na navegação dentro dos ambientes dos varejistas, precisará evoluir.
O que o estudo representa para o Brasil: a necessidade de separar receita comercial de receita publicitária
A leitura técnica do estudo oferece uma agenda importante para varejistas, marcas e organizações brasileiras.
O primeiro desafio é evitar que Retail Media se transforme apenas em uma nova classificação de receitas já existentes nas negociações comerciais. A monetização de audiências, dados e inventários precisa ter critérios próprios de contratação, entrega e mensuração, ainda que permaneça integrada à estratégia comercial do varejista.
O segundo desafio é construir governança para a coexistência entre Trade Marketing e Retail Media. Essa governança deve estabelecer fronteiras claras entre verbas promocionais, incentivos comerciais, investimentos de marca e mídia efetivamente contratada, evitando dupla contabilização e garantindo transparência para anunciantes.
O terceiro desafio é a evolução dos indicadores. Uma RMN não pode sustentar sua proposta de valor apenas em vendas atribuídas, especialmente quando busca captar recursos de Brand Marketing. A nova geração de contratos de Retail Media deverá incorporar, conforme o objetivo de cada campanha, métricas de incrementalidade, novos compradores, crescimento de categoria, alcance incremental, efeitos de marca e contribuição para resultados omnichannel.
Por fim, a profissionalização das equipes torna-se indispensável. Estruturas especializadas precisam reunir competências comerciais, publicitárias, tecnológicas, analíticas e de governança de dados.
A perspectiva da ABRAMEDIA: Retail Media não deve ser confundido com Trade Marketing
A análise do relatório reforça uma discussão estratégica para o desenvolvimento do mercado brasileiro: Retail Media e Trade Marketing são disciplinas complementares, mas não equivalentes. O Trade Marketing continua fundamental para a execução comercial, a gestão de categorias, o desenvolvimento de canais e a ativação no ponto de venda.
O Retail Media, por sua vez, amplia a capacidade de conectar marcas e consumidores por meio de audiências, dados e inventários publicitários, com objetivos que podem abranger toda a jornada de compra.
A existência de uma relação comercial entre indústria e varejo não caracteriza, por si só, uma operação de Retail Media. Para que isso aconteça, é necessário estabelecer uma oferta de mídia identificável, critérios de precificação, entregáveis verificáveis, capacidade de mensuração e governança dos resultados. Essa diferenciação será cada vez mais importante para o desenvolvimento de redes de Retail Media sustentáveis e para a construção de relações de confiança com os anunciantes.
A pesquisa da IAB Europe não demonstra que Trade Marketing esteja desaparecendo ou que suas verbas estejam sendo substituídas integralmente. Pelo contrário, mostra que o Retail Media está se consolidando como uma disciplina própria, financiada por diferentes fontes e com exigências crescentes de comprovação de valor.
Retail Media entra na era da responsabilidade econômica
A edição de 2026 do Attitudes to Retail Media revela um mercado que já conquistou espaço nos orçamentos e nas estruturas organizacionais, mas que ainda precisa amadurecer sua infraestrutura de dados, padronização e mensuração.
O dado de que 50% dos compradores que realocam recursos citam Brand Marketing como origem, contra 36% que mencionam Trade Marketing, evidencia a amplitude da disputa por investimentos.
Ao mesmo tempo, a predominância de equipes comerciais especializadas de Retail Media entre os vendedores sinaliza uma transformação organizacional relevante, mas o verdadeiro teste de maturidade está na capacidade de demonstrar valor incremental.
O próximo ciclo de crescimento do Retail Media não será definido apenas por quanto os varejistas conseguem monetizar seus ativos, mas por quanto conseguem comprovar que suas soluções contribuem para o crescimento real das marcas e dos negócios.
É nessa transição — da monetização de inventário para a geração comprovada de valor — que o Retail Media poderá consolidar sua identidade como disciplina estratégica de mídia, dados e inteligência comercial.
Nota metodológica
Os dados apresentados são percentuais de respostas a uma pesquisa setorial, não estimativas da participação financeira de cada modalidade no mercado europeu. As amostras variam por pergunta, e algumas questões permitiram múltiplas respostas. As comparações históricas foram realizadas pela IAB Europe com respondentes europeus. Não é possível extrapolar diretamente esses percentuais para o Brasil.
Fonte primária: IAB Europe — Attitudes to Retail Media Report 2026,