ANÁLISE ESPECIAL | RETAIL MEDIA NEWS | OUTUBRO DE 2026
Os players que estão transformando lojas em plataformas de mídia, os bilhões em disputa e a inteligência artificial que promete demonstrar o verdadeiro impacto da publicidade sobre o shopper
A próxima grande transformação do Retail Media não acontecerá exclusivamente nos marketplaces, aplicativos ou plataformas de comércio eletrônico. Ela está avançando sobre um território que, apesar de concentrar uma parcela expressiva das transações do varejo mundial, ainda permanece relativamente subexplorado pela indústria publicitária: a loja física como ambiente de mídia endereçável, mensurável e capaz de produzir inteligência sobre decisões reais de compra.
Durante décadas, a publicidade dentro das lojas foi tratada como extensão do trade marketing. Telas digitais, materiais promocionais, comunicação de gôndola e ativações de marcas eram comercializados principalmente pela visibilidade e pela proximidade com o produto. Esse modelo está mudando.
Empresas como Walmart, Tesco, Kroger, Carrefour, Ahold Delhaize, Albertsons e redes especializadas em infraestrutura tecnológica estão tentando transformar o ponto de venda em um sistema integrado de dados, audiência, ativação publicitária e mensuração comercial. A mudança mais importante, entretanto, não é a instalação de telas digitais.
É a possibilidade de conectar exposição publicitária, comportamento físico do consumidor, decisões de categoria e vendas incrementais, utilizando inteligência artificial, visão computacional, dados transacionais e modelos causais. Essa evolução coloca o In-Store Retail Media diante de uma oportunidade estratégica: deixar de ser uma mídia de presença e tornar-se uma mídia de influência comprovável.
Porém, existe uma diferença relevante entre a promessa tecnológica e a capacidade efetivamente demonstrada pelos operadores. Nem todos conseguem identificar quem foi exposto à publicidade, reconhecer mudanças no comportamento de compra ou demonstrar que uma campanha gerou vendas que não aconteceriam sem ela. É justamente essa diferença que definirá os líderes do mercado até 2027.
1. Quem são os principais players globais de In-Store Retail Media?
Para avaliar corretamente a liderança mundial, é necessário separar três grupos que frequentemente aparecem misturados nos rankings: os varejistas proprietários da audiência e dos dados transacionais, as empresas que operam redes de mídia dentro das lojas e os fornecedores de tecnologia de mensuração.
A liderança em receita publicitária não significa necessariamente liderança em inteligência comportamental. Da mesma forma, uma empresa com milhares de telas pode ter menos capacidade de demonstrar incrementalidade do que uma rede menor que opera experimentos causais bem estruturados.
Panorama competitivo — operadores e plataformas
| Player | Modelo e diferencial competitivo | Inteligência e mensuração |
|---|---|---|
| Walmart Connect — EUA | Ecossistema de mídia, dados de compras, lojas e CTV | Closed-loop, vendas, new-to-brand, integração omnichannel |
| Tesco Media / dunnhumby — Reino Unido | Clubcard, segmentação comportamental e telas conectadas | Ciência de dados, shopper insights, iROAS e mensuração de longo prazo |
| Kroger Precision Marketing / 84.51° — EUA | Dados de fidelidade, mídia omnichannel e infraestrutura em loja | Audiências preditivas, atribuição comercial e análise de categorias |
| Albertsons Media Collective — EUA | Mídia digital e física com experimentação por lojas | Incrementalidade causal, mercados pareados e controles estatísticos |
| STRATACACHE — Global | Infraestrutura, software e operação de mídia em lojas | Dados anônimos, contexto, audiência e mensuração integrada |
| Grocery TV — EUA | Rede digital de supermercados e campanhas para CPGs | Estudos de lift, iROAS e brand lift |
| Vibenomics / Mood Media — EUA | Áudio publicitário e experiência de compra em lojas | Mensuração de tráfego, campanhas e comportamento agregado |
| Unlimitail / Carrefour — Europa e Brasil | Dados transacionais, audiências e mídia física e digital | Ativação baseada em first-party data e resultados de vendas |
Seleção editorial por relevância estratégica, capacidades anunciadas e evidências públicas; não constitui ranking auditado de receita ou participação de mercado. A principal conclusão é que existem dois modelos econômicos diferentes em competição.
O primeiro é o modelo de Retail Media Network proprietária, no qual o varejista controla inventário, audiência, dados comerciais e relacionamento com anunciantes.
O segundo é o modelo de In-Store Media as a Service, no qual empresas especializadas fornecem infraestrutura, operação comercial, conteúdo, tecnologia e mensuração para múltiplos varejistas.
Os dois modelos podem coexistir, mas possuem capacidades distintas de capturar o valor dos dados e demonstrar impacto sobre vendas.
2. Quanto esses players faturam? A diferença entre receita publicitária e faturamento do varejo
O principal problema dos comparativos internacionais é a falta de divulgação segregada da receita de In-Store Retail Media. Um varejista pode informar bilhões de dólares em publicidade, mas essa receita normalmente inclui sponsored products, search, display, offsite, vídeo e outros formatos. Não é metodologicamente correto atribuir todo esse faturamento às lojas físicas.
WALMART — REFERÊNCIA DE ESCALA
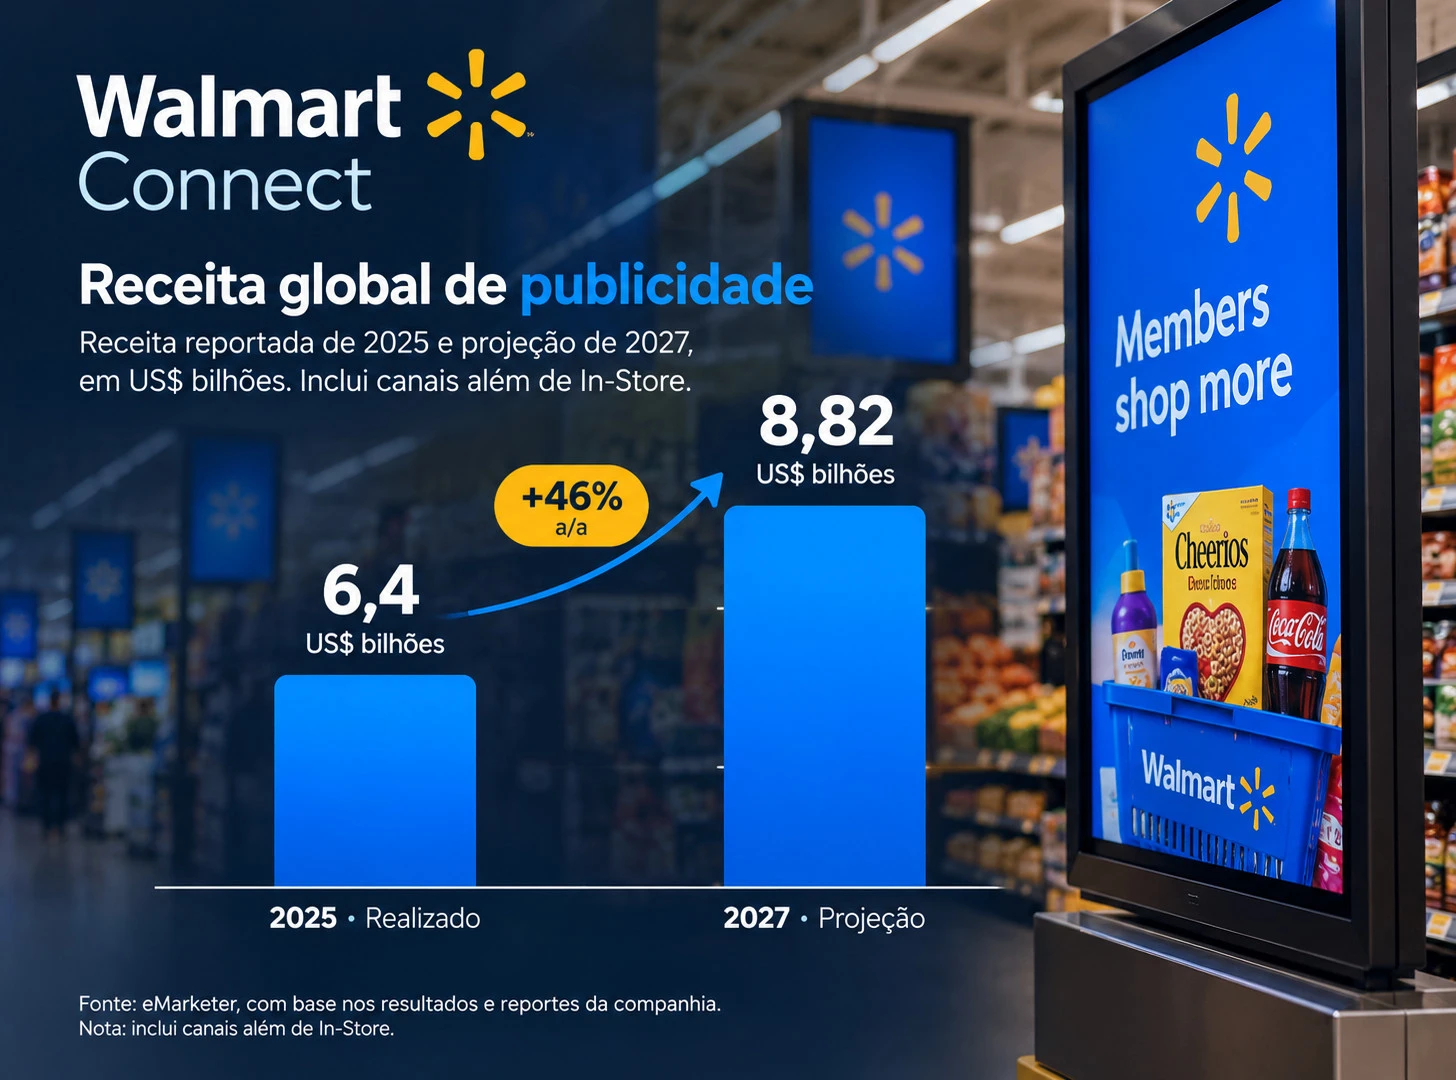
Receita global de publicidade reportada para 2025, incluindo VIZIO — não apenas In-Store. Fonte: eMarketer, com base nos resultados e reportes da companhia.
A projeção citada pela eMarketer para a receita publicitária global do Walmart em 2027 é de US$ 8,82 bilhões. Essa projeção abrange o negócio publicitário, e não exclusivamente as lojas físicas. Receita reportada de 2025 e projeção de 2027, em US$ bilhões. Inclui canais além de In-Store.
Esse exemplo revela o tamanho da oportunidade, mas também evidencia a necessidade de transparência financeira. O mercado precisa saber quanto da receita publicitária vem efetivamente da loja física e qual margem operacional esse inventário produz depois de infraestrutura, conectividade, conteúdo, comercialização e mensuração.
Para Tesco, Kroger, Albertsons, Grocery TV, Vibenomics e STRATACACHE, não há nos dados públicos aqui examinados uma receita anual de In-Store Retail Media suficientemente segregada e comparável para construir um ranking financeiro confiável. A ausência de divulgação não deve ser preenchida com estimativas apresentadas como faturamento real.
Um exemplo brasileiro demonstra outra armadilha. A Unlimitail informa que o Grupo Carrefour Brasil representa R$ 120 bilhões de faturamento, mais de 940 lojas, 68 milhões de visitantes mensais e mais de 1.315 telas In-Store. Entretanto, os R$ 120 bilhões se referem às vendas do grupo varejista no ano-calendário de 2024, não à receita publicitária da Unlimitail.
Portanto, a comparação econômica correta precisa trabalhar com quatro dimensões: receita publicitária efetiva, quantidade de lojas monetizadas, produtividade por loja e retorno incremental demonstrado para os anunciantes.
A primeira dificuldade de qualquer comparação financeira é que poucas empresas divulgam separadamente a receita específica de In-Store Retail Media. Em geral, as demonstrações combinam publicidade onsite, offsite, search, display, vídeo, mídia física e serviços de tecnologia. Publicar esses números como se representassem exclusivamente a mídia dentro das lojas criaria uma distorção relevante.
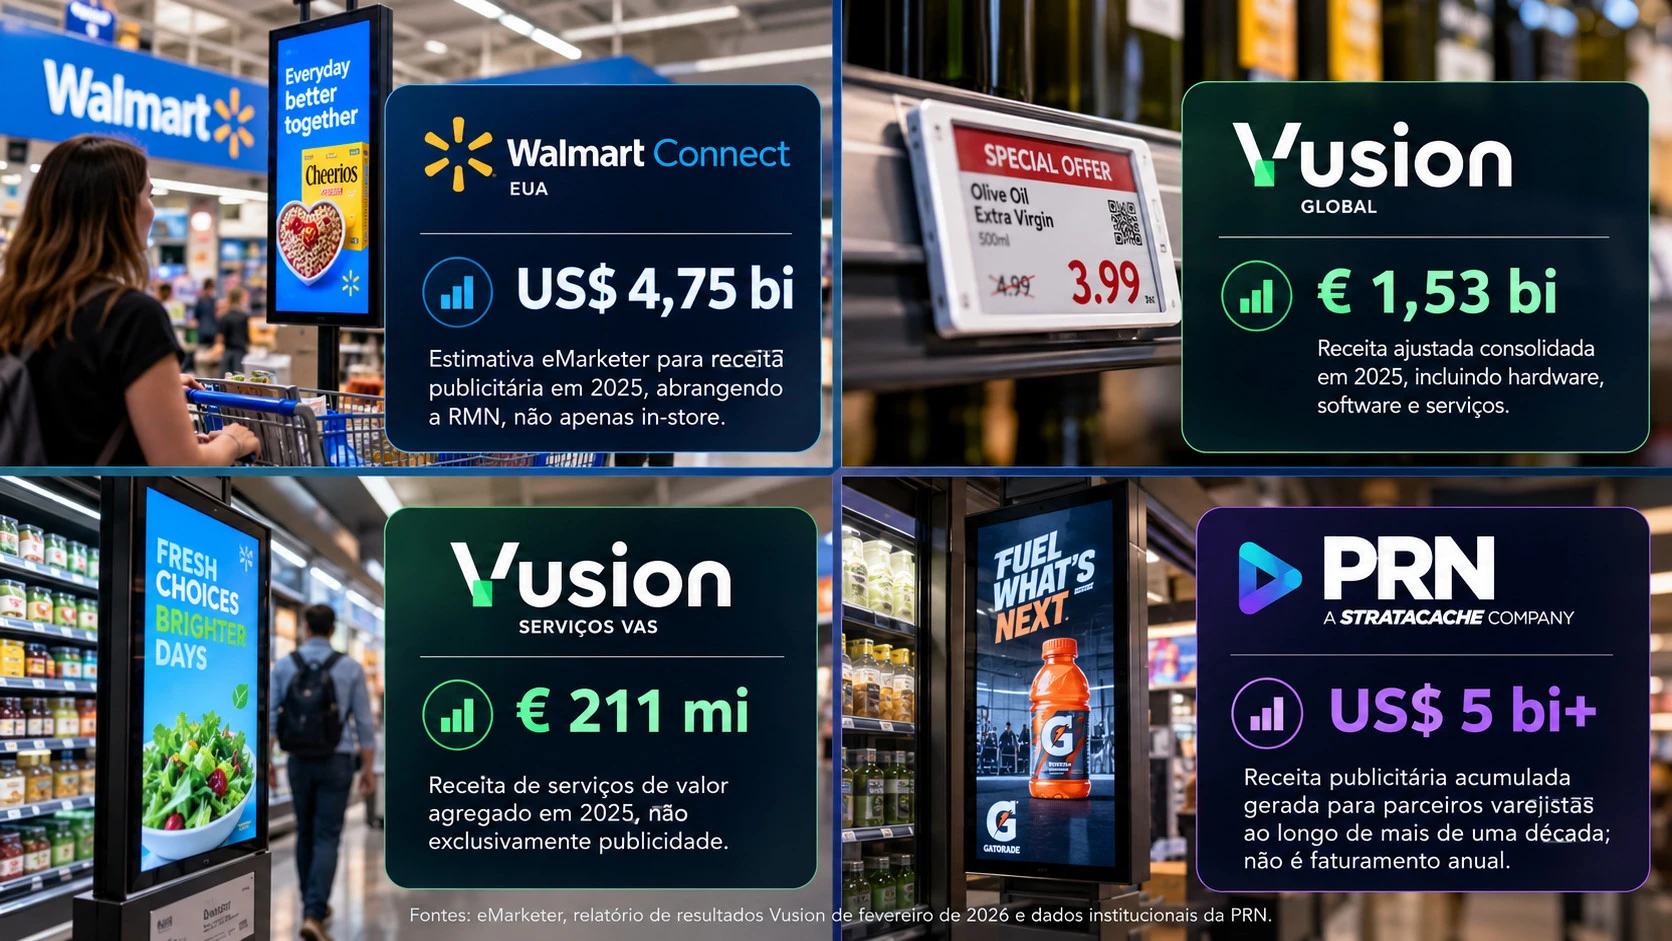
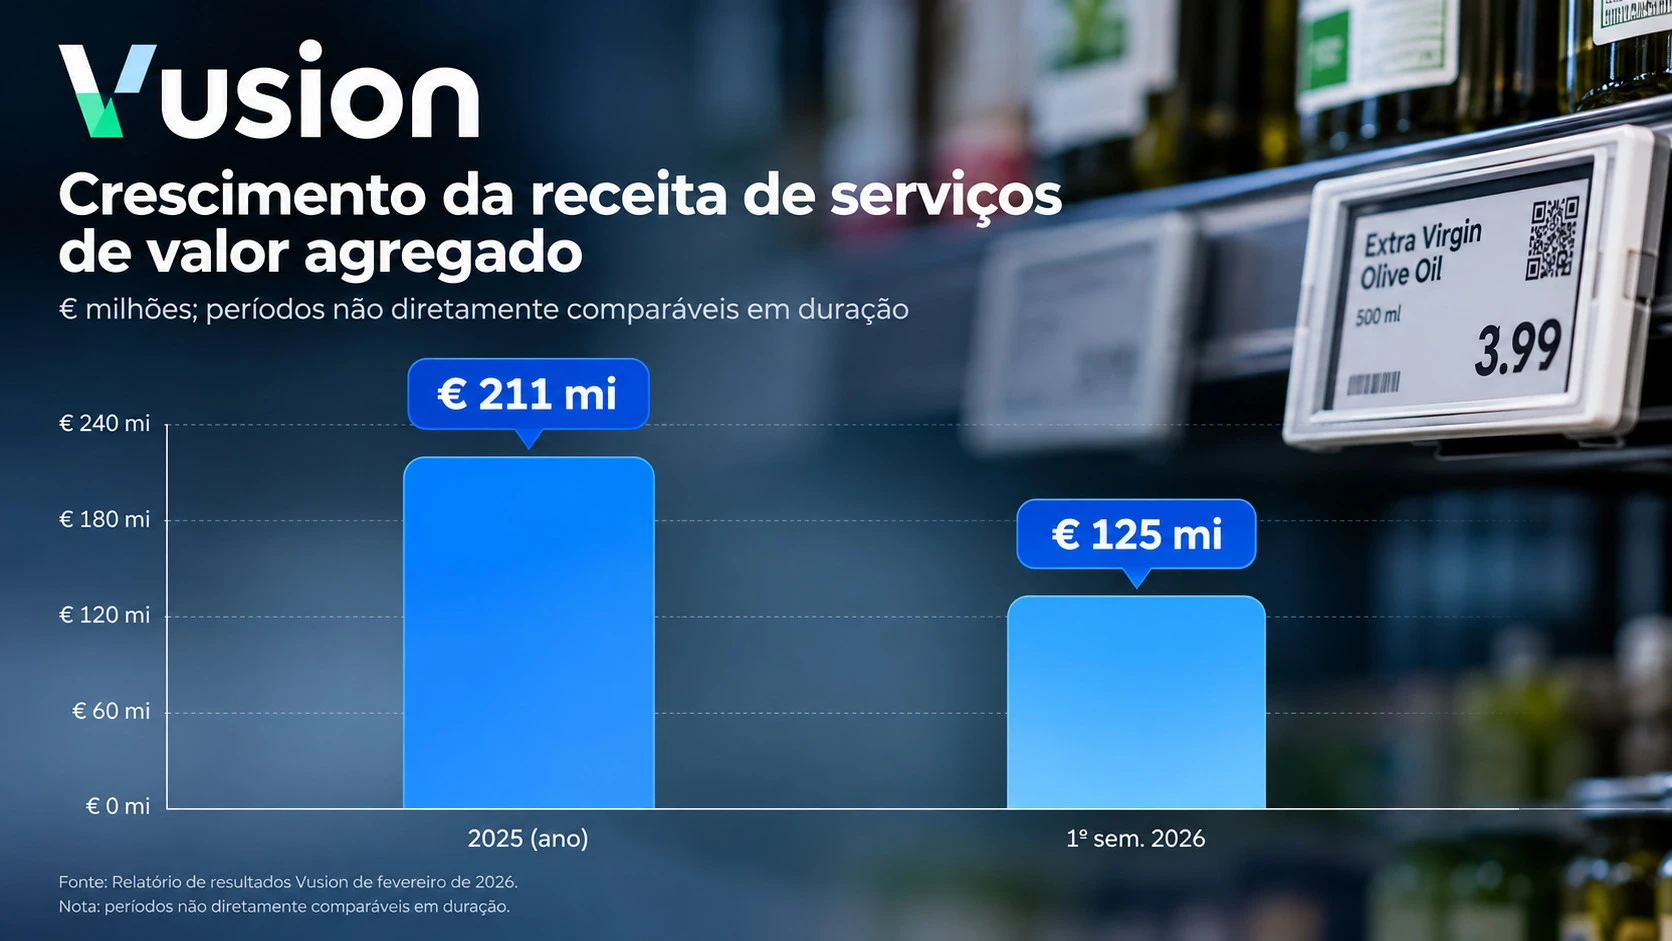
A Vusion é especialmente interessante para compreender a economia dessa transformação. Em 2025, sua receita ajustada cresceu 51%, enquanto a receita de serviços de valor agregado dobrou para € 211 milhões. O EBITDA ajustado alcançou € 277 milhões, com margem de 18,2%.
No primeiro semestre de 2026, a companhia registrou € 839,3 milhões de receita ajustada, crescimento de 29,3%, e € 125 milhões em serviços de valor agregado, expansão de 39%. A receita recorrente desses serviços avançou 73%, chegando a € 61 milhões.
3. Os cases que demonstram o potencial econômico da mídia em loja
O argumento mais convincente para a expansão do In-Store Retail Media não é o crescimento do número de telas. É a existência de campanhas capazes de demonstrar resultados comerciais superiores ao cenário em que a publicidade não teria sido veiculada.
Os resultados mais relevantes do mercado começam a mostrar que a publicidade na loja física pode produzir ganhos mensuráveis de vendas, reconhecimento de marca e aquisição de compradores.
Entretanto, os estudos disponíveis utilizam metodologias, períodos e bases de comparação diferentes. Por isso, seus resultados não devem ser tratados como uma competição direta de performance entre fornecedores.
GROCERY WALMART + CHOBANI
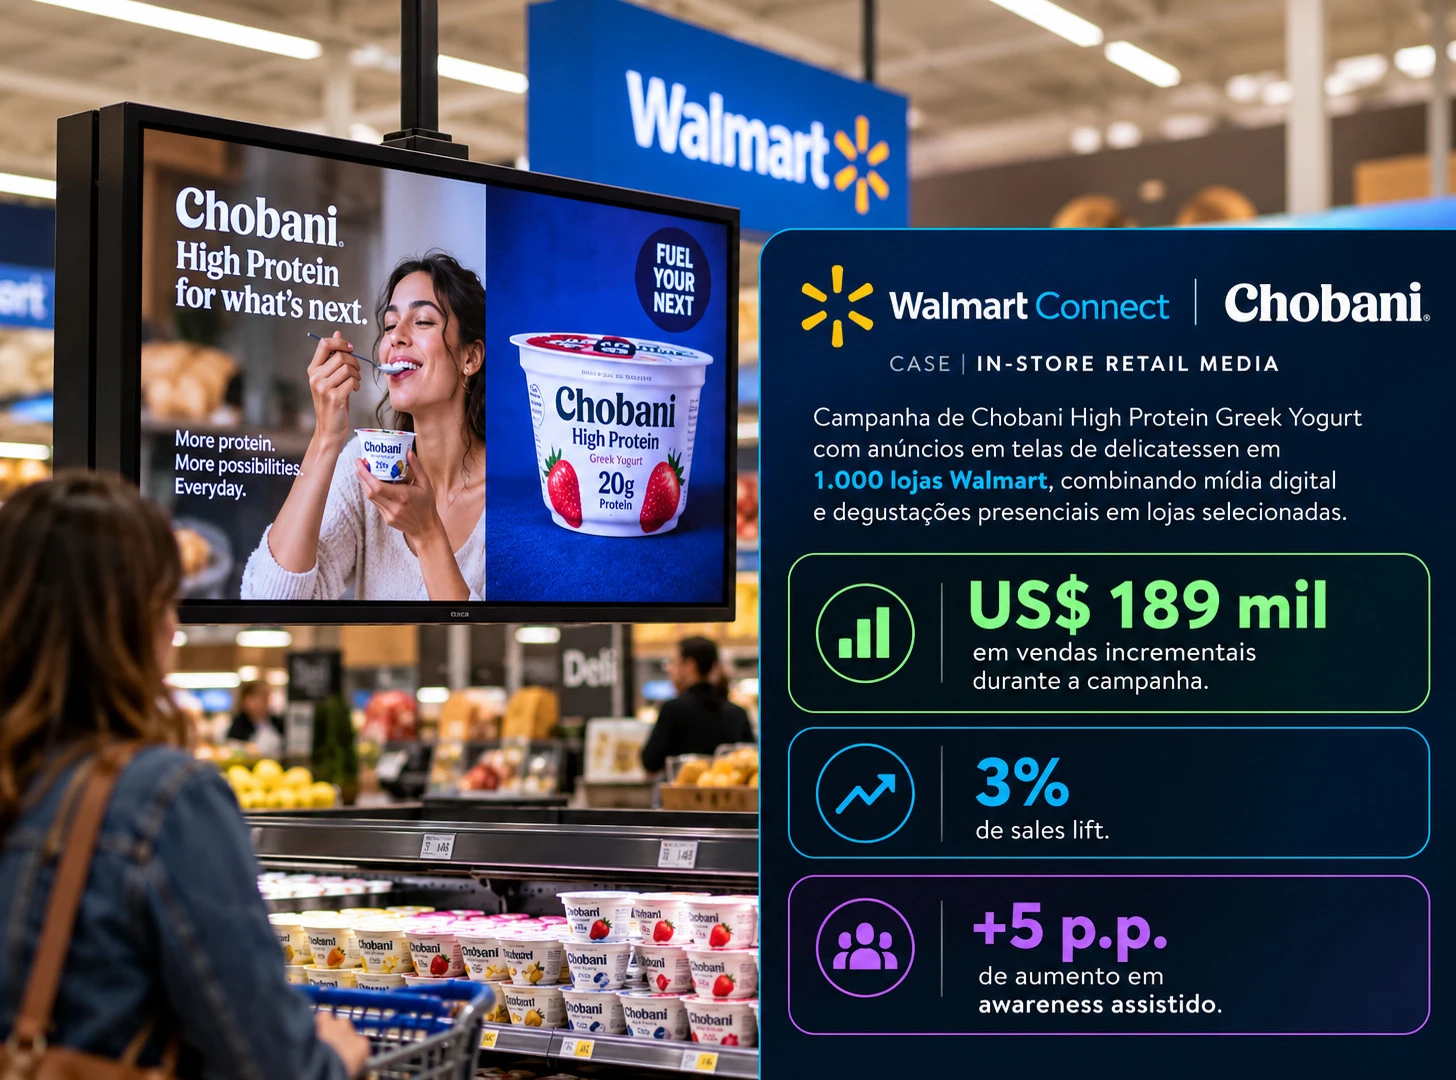
Em vendas incrementais reportadas durante a campanha de Chobani High Protein Greek Yogurt, com anúncios em telas de delicatessen em 1.000 lojas. O estudo também apontou 3% de sales lift e aumento superior a cinco pontos percentuais em awareness assistido.O case incluiu degustações em lojas selecionadas; a leitura causal exige atenção à separação dos efeitos de cada ativação
KROGER / LOOMA
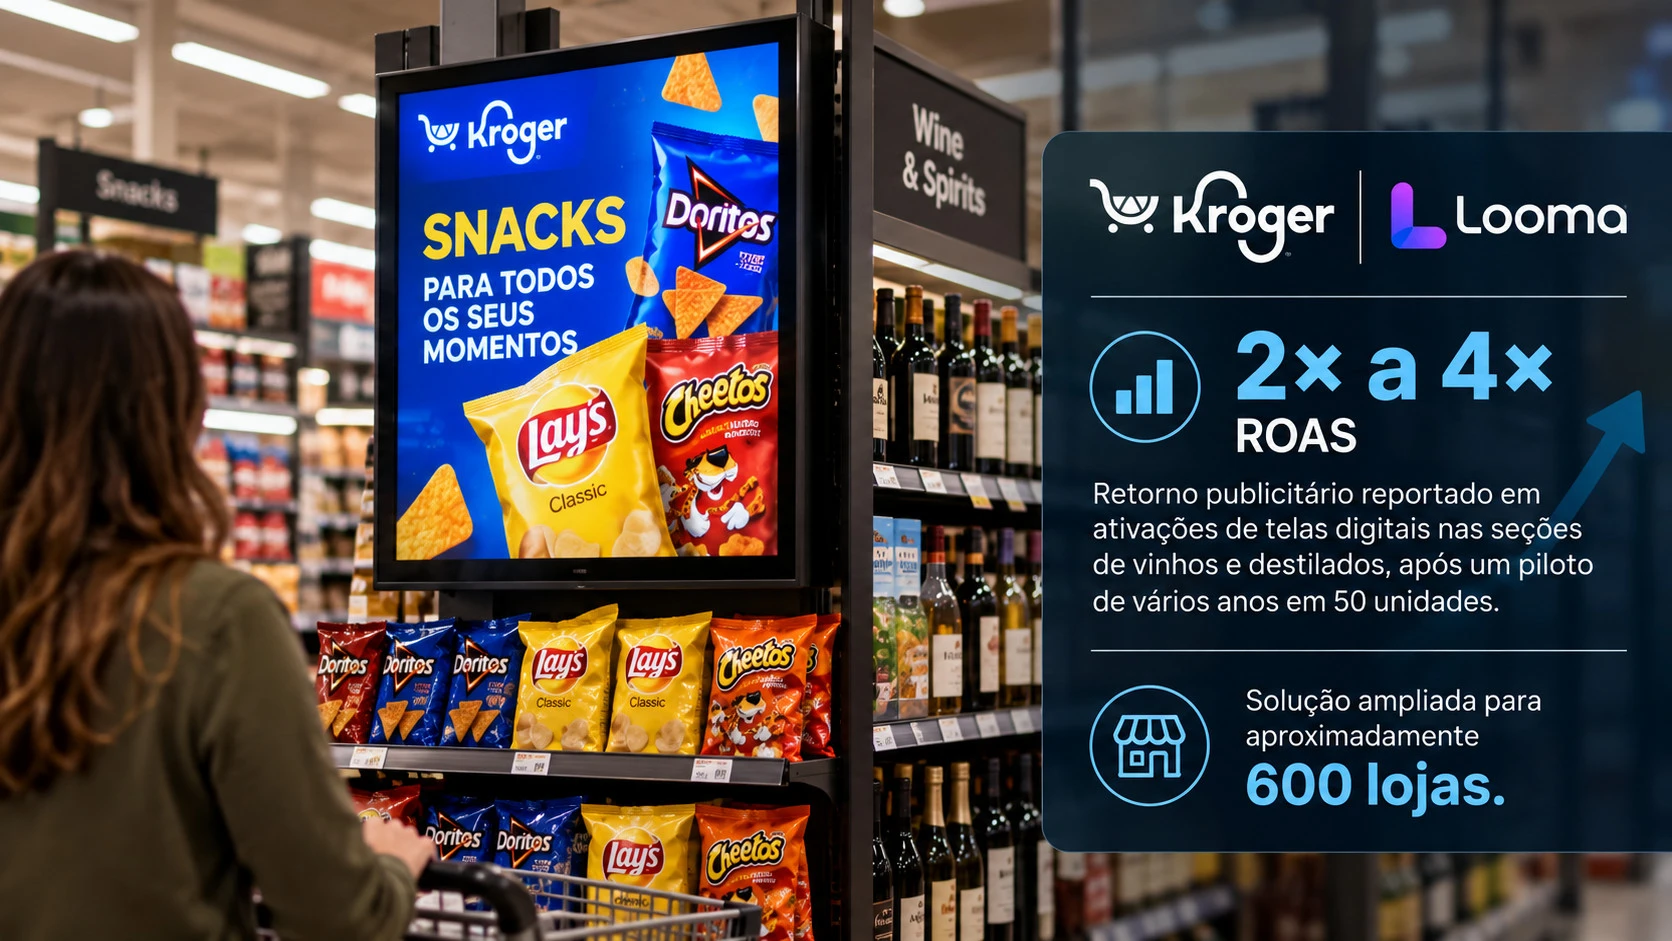
Retorno publicitário reportado em ativações de telas digitais nas seções de vinhos e destilados, após um piloto de vários anos em 50 unidades. A solução foi ampliada para aproximadamente 600 lojas.O ROAS divulgado não deve ser automaticamente interpretado como iROAS.
GROCERY TV / LUNCHABLES
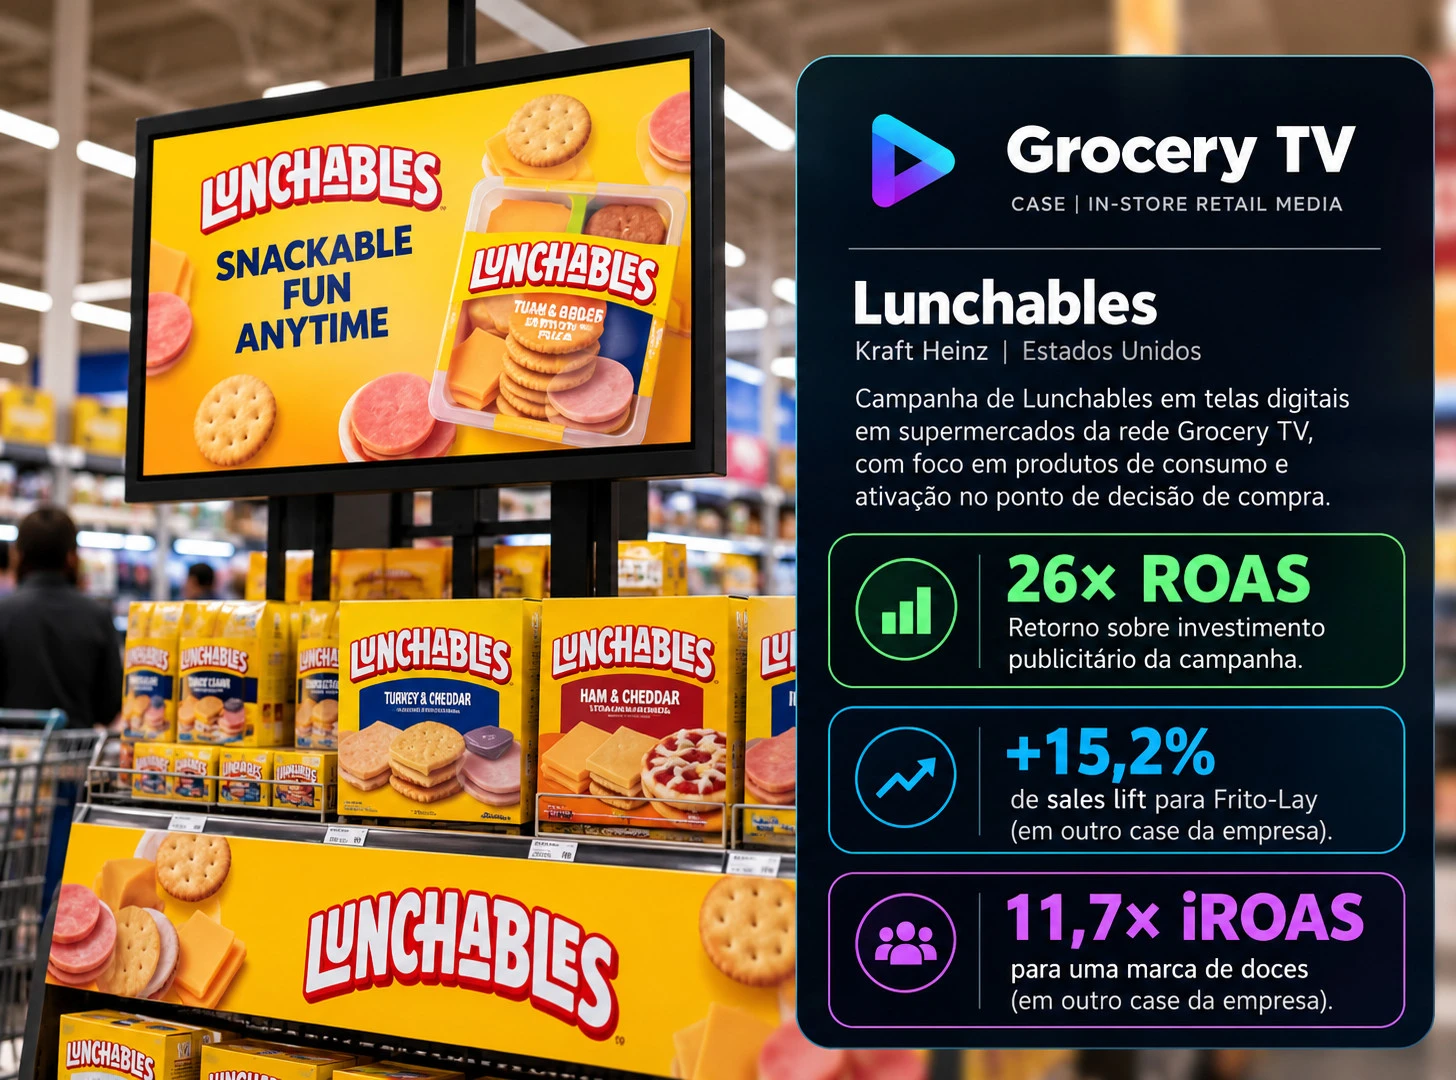
Retorno sobre investimento publicitário apresentado pela empresa em campanha para Lunchables. O portfólio também apresenta 15,2% de sales lift para Frito-Lay e 11,7× de iROAS para uma marca de doces.Indicadores de campanhas diferentes, não necessariamente reproduzíveis e sujeitos às definições de atribuição de cada estudo.
Case 1 – Grocery TV: 16 estudos e a evidência de lift médio de 14%

Lift médio estimado em vendas em uma análise de 16 estudos com produtos de consumo, incluindo snacks, confeitos e hortifrúti. Foram utilizadas regressões comparando lojas de teste e controle, com ajustes para preço, sazonalidade e tráfego.O resultado é uma média de estudos selecionados, não um retorno garantido para novas campanhas.
A Grocery TV apresenta uma das evidências públicas mais interessantes de mensuração em In-Store Retail Media: uma meta-análise de 16 estudos de campanhas de bens de consumo em categorias como snacks, confeitos, gomas de mascar e hortifrúti.
A empresa reporta um aumento médio estimado de 14% nas vendas. A metodologia utiliza regressão para comparar lojas de teste e controle, considerando preço, sazonalidade e tráfego. O aspecto mais importante não é simplesmente o percentual de crescimento, mas a tentativa de separar o efeito da publicidade de fatores comerciais que também poderiam explicar o resultado.
Uma promoção, por exemplo, pode aumentar vendas independentemente da mídia. O mesmo acontece com uma mudança de preço, melhoria de disponibilidade, alteração de exposição ou crescimento sazonal da categoria. Sem controlar essas variáveis, a mídia pode receber crédito por vendas que teriam acontecido de qualquer maneira.
Entretanto, a meta-análise divulgada não deve ser interpretada como garantia de que uma campanha típica produzirá 14% de incremento. O resultado representa a média dos estudos incluídos, com categorias, marcas e condições específicas.
Case 2 — Kroger e Looma: da experimentação à expansão operacional

A Kroger ampliou sua operação de telas digitais nos departamentos de vinhos e destilados para aproximadamente 600 lojas, depois de um piloto realizado em 50 unidades.
Segundo os resultados divulgados, os formatos operados pela Looma ajudaram a impulsionar vendas da categoria e produziram ROAS de 2 a 4 vezes para marcas participantes. O caso é especialmente interessante porque demonstra uma relação entre o contexto da mídia e a decisão do shopper.
Uma campanha veiculada diante da categoria pode influenciar a escolha de marca, a consideração de um produto premium ou a compra de um item complementar. Mas esses são mecanismos possíveis, não comportamentos individualmente comprovados pelo ROAS divulgado.
Para transformar esse tipo de resultado em inteligência de categoria, seria necessário decompor o crescimento entre penetração, frequência, volume por compra, substituição entre marcas e expansão líquida da categoria.
Case 3 — Albertsons e Mondelēz: a incrementalidade como diferencial competitivo
O Albertsons Media Collective anunciou uma solução de mensuração causal para mídia em loja baseada em matched markets. A arquitetura compara lojas que receberam publicidade com lojas de controle cuidadosamente selecionadas, utilizando aproximadamente 60 variáveis para melhorar a comparabilidade dos grupos.
O case divulgado com a Mondelēz, para Sargento Cheese Bakes, combinou telas digitais em loja com campanhas onsite e offsite. A empresa relata contribuição incremental significativa das telas, embora o comunicado consultado não forneça um percentual numérico de lift.
Essa é uma das evoluções mais relevantes do setor porque muda a pergunta central da mensuração. Antes: quantas vendas aconteceram durante a campanha? Agora: quantas vendas adicionais aconteceram porque a mídia estava presente?
O Albertsons também informa ter executado 70 estudos de incrementalidade em 2025, considerando sua operação de mídia mais ampla. Isso não significa que os 70 estudos tenham sido exclusivamente In-Store.
Case 4 — Grocery TV: US$ 934 mil em vendas incrementais em campanha de bebidas
Outro case divulgado em 2026 pela Grocery TV envolve uma marca de bebidas durante a temporada de verão de 2025. A campanha combinou criatividade contextual e telas próximas aos refrigeradores de bebidas, utilizando pesquisa de marca e análise transacional.
A mensuração descrita envolveu a MFour, com comparação entre grupos expostos e controle, e a ABCS Insights, utilizando dados de recibos e grupos comparáveis por comportamento de compra anterior.
O case foi apresentado com US$ 934 mil em vendas incrementais, conforme a publicação do The Drum. O estudo também descreve um painel com aproximadamente 23 milhões de usuários ativos mensais e metodologia de comparação de grupos. Esse caso ilustra uma tendência decisiva: a combinação de fontes independentes de mensuração para avaliar resultados comerciais e efeitos de marca. É importante, porém, não confundir a dimensão do painel utilizado com o número de pessoas efetivamente expostas à campanha.
Comparativo de resultados publicados
| Case | Indicador | Resultado | Principal ressalva |
|---|---|---|---|
| Walmart / Chobani | Sales lift | +3% | Campanha específica |
| Walmart / Chobani | Vendas incrementais | US$ 189 mil | Não informa iROAS |
| Grocery TV / CPG | Sales lift médio | +14% | 16 estudos selecionados |
| Grocery TV / Lunchables | ROAS | 26× | Não equivale a iROAS |
| Grocery TV / Frito-Lay | Sales lift | +15,2% | Estudo individual |
| Kroger / Looma | ROAS | 2×–4× | Definição de atribuição não detalhada na síntese pública |
Esses resultados permitem sustentar uma hipótese: o In-Store Retail Media já demonstra potencial para influenciar vendas e indicadores de marca. Ainda não permitem, porém, concluir que um fornecedor gera sistematicamente mais incremento do que outro.
Para chegar a essa conclusão, seria necessário comparar campanhas equivalentes, com categorias semelhantes, mesma janela de mensuração, critérios uniformes de incrementalidade, controles de preço e promoção e acesso às respectivas incertezas estatísticas.
O case canadense que exige uma leitura ainda mais cuidadosa
Em julho de 2026, o Walmart Connect Canadá divulgou resultados de campanhas com telas em áreas de delicatessen, incluindo lift de 65% em vendas no nível de produto e crescimento de 43% em novos compradores da marca.
Os números chamam atenção, mas as notas metodológicas importam: o lift de produto foi comparado ao desempenho de outros itens da categoria no mesmo período, enquanto o crescimento de novos compradores utilizou comparação com o período anterior. Isso não equivale, por si só, a um experimento aleatorizado com controle causal completo. É justamente esse tipo de diferença metodológica que precisa ganhar destaque nas apresentações comerciais de In-Store Retail Media.
4. Os players que estão construindo a infraestrutura da loja inteligente
Walmart Connect: da presença publicitária ao resultado comercial

A principal vantagem estrutural do Walmart é sua capacidade de combinar uma audiência física massiva com uma infraestrutura transacional omnichannel.
A empresa informa alcançar aproximadamente 150 milhões de clientes por semana e oferece recursos de mensuração closed-loop para campanhas digitais, além de sales lift para anúncios nas lojas. Nos testes iniciais de Store Ads, reportou ganhos de até 5% em vendas para fornecedores de alimentos com campanhas em telas de delicatessen e padaria. O avanço mais importante não está necessariamente na tela, mas na possibilidade de integrar dados de campanhas, transações, categorias e lojas para construir análises de desempenho.
Essa arquitetura cria condições para responder perguntas comerciais relevantes: a mídia gerou crescimento na categoria ou apenas transferiu vendas entre marcas? Houve aquisição de compradores ou antecipação de compras que ocorreriam de qualquer forma? O impacto persistiu após o encerramento da campanha?
O desafio do Walmart até 2027 será aprofundar a transparência dessas respostas e diferenciar com maior clareza vendas atribuídas, vendas incrementais e mudanças comportamentais efetivamente observadas.
Tesco Media e dunnhumby: o shopper como unidade central de inteligência

O Tesco representa uma das referências mais importantes na integração entre dados de fidelidade, análise de comportamento e comercialização de mídia.
A Tesco Media & Insight Platform combina recursos da dunnhumby, informações transacionais e capacidades de planejamento e mensuração. Em sua apresentação de resultados do primeiro semestre fiscal de 2025/26, a empresa informava mais de 600 clientes na plataforma de mídia e a instalação adicional de 555 telas em lojas Express naquele semestre.
Seu diferencial está na possibilidade de analisar não apenas a venda imediata, mas também recência, frequência, aquisição, retenção, penetração de categoria e valor do cliente ao longo do tempo.
A própria Tesco Media já identifica iROAS, penetração de mercado, aquisição de novos shoppers, compras entre canais e Customer Lifetime Value como indicadores relevantes para a evolução da mensuração.
Isso aponta para uma mudança fundamental: uma campanha pode produzir vendas de curto prazo sem gerar compradores recorrentes. Outra pode apresentar um retorno imediato mais modesto, mas conquistar consumidores que permanecerão na categoria durante meses.
O desafio será conectar essa inteligência longitudinal à exposição real dentro da loja física, evitando confundir a existência de uma transação identificada com a comprovação de que o shopper observou determinado anúncio.
Kroger Precision Marketing: a mídia física integrada à estratégia de categoria
O Kroger trabalha com uma arquitetura orientada por dados transacionais e inteligência da 84.51°, complementada por parceiros especializados em experiência física.
Em junho de 2025, anunciou a colaboração com a Barrows Connected Store para integrar telas digitais a mobiliários e espaços comerciais, incluindo estruturas de ponta de gôndola. A proposta é utilizar a mídia no contexto da decisão de compra e relacionar exposição a resultados comerciais.
O case da Looma mostra como essa estratégia pode evoluir por categoria. Em vez de instalar telas indiscriminadamente, o varejista utiliza ambientes específicos para alcançar shoppers com maior proximidade da decisão de compra.
Esse desenho permite desenvolver testes mais sofisticados de merchandising e comunicação, mas exige separar o efeito da mídia de outras alterações no ambiente, como posicionamento de produtos, execução de exposição e promoções.
Vusion: quando a própria prateleira passa a gerar dados

A Vusion talvez represente uma das mudanças tecnológicas mais estruturais do setor. Sua plataforma combina etiquetas eletrônicas, infraestrutura IoT, gestão em nuvem, sensores e soluções de inteligência artificial para digitalizar operações de loja. Entre seus clientes e parceiros divulgados estão Walmart, Carrefour, Walmex, Co-op e outros grandes varejistas.
Em 2026, a companhia confirmou a expansão da parceria com Walmart para o México e o projeto de digitalização dos hipermercados e supermercados Carrefour na França, com horizonte até 2030.
O sistema Captana utiliza câmeras e IA para acompanhar condições das prateleiras e melhorar a execução operacional. Essa inteligência pode detectar problemas de disponibilidade e conformidade, que são variáveis fundamentais para interpretar resultados de mídia.
Uma campanha que aparentemente não gerou incremento pode ter sido prejudicada por ruptura de estoque. Sem dados de disponibilidade, a análise atribui à publicidade um problema operacional.
Em julho de 2026, a Vusion anunciou acordo para adquirir a In-Store Media, movimento que busca aproximar infraestrutura de loja conectada e monetização publicitária. A conclusão da operação estava sujeita a condições regulatórias e contratuais na divulgação consultada.
Essa convergência é especialmente relevante porque permite imaginar um sistema no qual a mídia não apenas é veiculada no ambiente de compra, mas também considera disponibilidade, execução de gôndola, localização e desempenho comercial.
PRN/STRATACACHE: a industrialização da operação publicitária
A PRN apresenta um dos históricos mais expressivos de monetização de redes físicas.
Segundo informações institucionais, sua experiência inclui uma rede de mais de 550 mil telas associada a um grande varejista físico, operações em mais de 1.800 lojas de outro parceiro, além de uma rede de clubes de compras em mais de 750 localidades da América do Norte.
Seu diferencial é a capacidade de transformar uma infraestrutura distribuída em um produto comercial, com operação, venda, gestão de inventário e relacionamento com anunciantes. Essa escala, entretanto, não comprova automaticamente atenção ou incrementalidade.
Uma rede com centenas de milhares de telas pode gerar grande disponibilidade publicitária, mas o valor econômico depende de localização, circulação, visibilidade, qualidade criativa, relevância e resultados.
A oportunidade estratégica para operadores desse porte é evoluir da comercialização de inventário para a comercialização de audiências verificáveis e resultados comerciais auditáveis.
Quividi: transformar circulação em audiência mensurável
A Quividi atua em um dos pontos mais críticos da cadeia: a distância entre a impressão publicitária registrada pelo sistema e a exposição humana efetivamente observada.
Sua plataforma combina sinais de audiência com mensuração por visão computacional. A companhia informa processar aproximadamente 2 bilhões de impressões de audiência por mês, em 80 países, atendendo mais de 800 clientes.
A solução VidiReports é apresentada como tecnologia de análise anônima, sem armazenamento de imagens ou criação de identificadores individuais, e seus dados receberam validação da entidade canadense COMMB em 2025.
O diferencial está em acrescentar evidências sobre presença, oportunidade de visualização e atenção ao inventário publicitário.
Mas existe uma fronteira metodológica importante: a câmera pode estimar que uma pessoa esteve diante da tela; isso não demonstra que ela comprou um produto nem que a publicidade causou a compra.
A próxima etapa é integrar métricas de audiência a dados de venda, com controles de privacidade e métodos causais adequados.
5. O grande salto tecnológico: da contagem de audiência à inteligência de decisão do shopper
A próxima fronteira de In-Store Retail Media será compreender não apenas quem passou por determinado ponto da loja, mas como o ambiente comercial influenciou a decisão de compra. Isso exige uma arquitetura de dados mais sofisticada do que aquela tradicionalmente utilizada pelo Digital Out-of-Home.
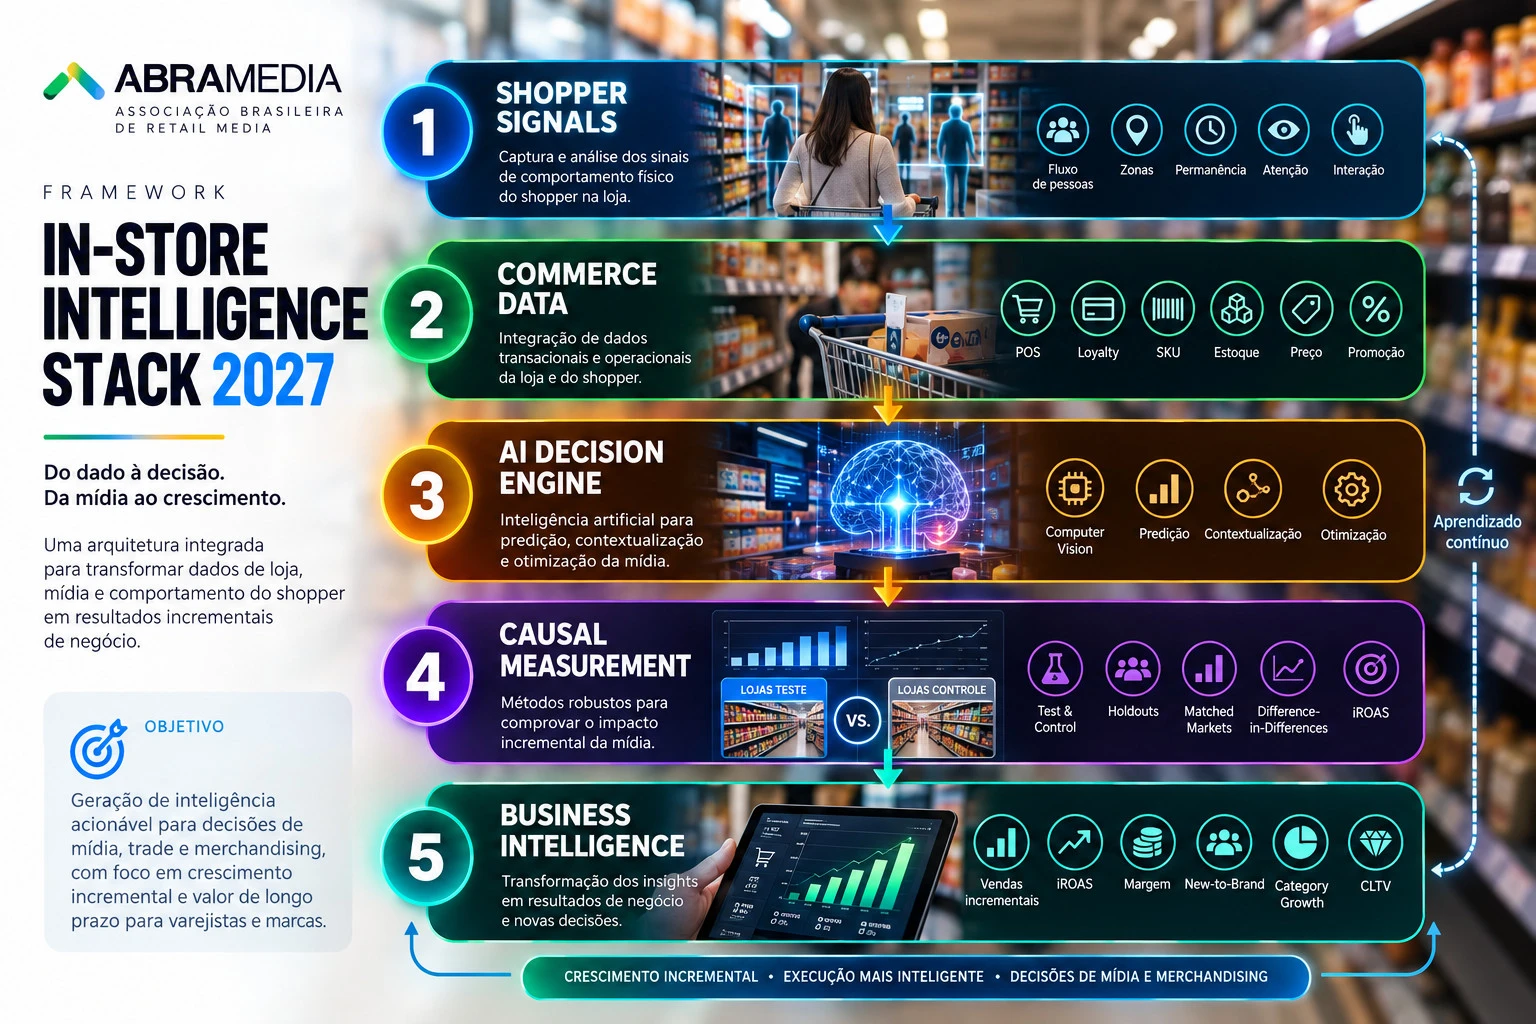
Essa arquitetura abre espaço para cinco avanços relevantes.
Primeiro, a mensuração contextual de audiência. Sensores e modelos de visão computacional podem estimar fluxo, oportunidade de visualização e atenção, permitindo precificar inventário com base em audiência potencialmente exposta, em vez de simplesmente contabilizar reproduções.
Segundo, a inteligência espacial. A análise de circulação entre zonas pode ajudar a identificar padrões de deslocamento e permanência. Entretanto, inferir que determinado shopper considerou uma marca exige evidências adicionais; movimento físico, isoladamente, não demonstra intenção de compra.
Terceiro, a integração com disponibilidade e execução. Dados de estoque, ruptura, preço e planograma permitem interpretar resultados de campanhas considerando fatores operacionais que afetam diretamente a conversão.
Quarto, a ativação dinâmica. Sistemas de IA podem selecionar criativos e mensagens de acordo com contexto, horário, categoria, disponibilidade e padrões agregados de audiência. Essa otimização precisa respeitar privacidade, limites de coleta e políticas de uso de dados.
Quinto, a mensuração causal. A combinação entre experimentos e dados transacionais permite estimar o que teria acontecido na ausência da publicidade — a diferença entre demonstrar correlação e estimar impacto incremental.
6. O que a inteligência artificial realmente consegue medir dentro da loja?
A maior oportunidade tecnológica do In-Store Retail Media é construir uma arquitetura que conecte sinais físicos, dados transacionais e modelos estatísticos para compreender como o shopper reage à comunicação.
O mercado precisa abandonar a ideia de que toda câmera, sensor ou algoritmo de visão computacional produz automaticamente inteligência sobre decisões de compra. Existem diferentes níveis de maturidade.
| Nível | Capacidade tecnológica | O que pode ser demonstrado |
|---|---|---|
| 1. Delivery | Adserver, logs e telemetria | Anúncio exibido, horário e tela |
| 2. Audience | Sensores, fluxo e modelos de circulação | Audiência potencial e oportunidade de exposição |
| 3. Attention | Visão computacional e modelos de atenção | Probabilidade de contato visual e permanência |
| 4. Behavior | Sensores de jornada, análise de zonas e eventos | Alterações agregadas de circulação, interação e tempo de permanência |
| 5. Commerce | PDV, fidelidade, CRM e dados de estoque | Vendas, ticket, penetração e comportamento transacional |
| 6. Causality | Experimentos, controles, regressões e IA | Efeito incremental estimado da mídia |
| 7. Decision Intelligence | Modelos preditivos, otimização e agentes | Recomendações de campanha, criativo, posicionamento e investimento |
Os níveis descrevem capacidades tecnológicas possíveis, não certificações já alcançadas por todos os fornecedores. A inteligência artificial pode atuar em quatro frentes particularmente importantes.
Visão computacional e inteligência espacial. Modelos podem estimar fluxos de pessoas, densidade, permanência e movimentos entre zonas da loja. Dependendo da arquitetura e das permissões, podem analisar interações com áreas de exposição. Essas capacidades não equivalem, por si só, à identificação de consumidores nem à comprovação de que viram um anúncio.
Modelagem preditiva. Algoritmos podem relacionar histórico de vendas, horário, calendário promocional, estoque e padrões de circulação para selecionar mensagens mais relevantes por loja, corredor ou período.
Mensuração causal. Machine learning pode ajudar a selecionar lojas comparáveis, controlar fatores de confusão e estimar efeitos heterogêneos entre regiões e categorias. Entretanto, a sofisticação do algoritmo não substitui um desenho experimental válido.
IA generativa e agentes de otimização. Modelos podem interpretar relatórios, produzir hipóteses e recomendar mudanças na campanha. O Walmart, por exemplo, anunciou insights de performance e relatórios de caminho até a conversão com GenAI previstos para seu ano fiscal de 2027. Isso não deve ser confundido com a promessa de rastrear fisicamente cada shopper dentro das lojas.
7. O framework de mensuração que deveria se tornar obrigatório até 2027
A evolução da indústria exige abandonar a prática de apresentar um único indicador de retorno como prova definitiva de sucesso.
A proposta é estruturar a mensuração em seis níveis de maturidade.
| Nível | O que mede | KPI prioritário | Limitação |
|---|---|---|---|
| 1. Delivery | Publicidade exibida | Plays, uptime | Não comprova audiência |
| 2. Audience | Oportunidade de exposição | OTS, alcance estimado | Não comprova atenção |
| 3. Attention | Contato e atenção estimados | Attention rate, dwell time | Não comprova compra |
| 4. Commerce | Vendas relacionadas à campanha | Attributed sales, ROAS | Não isola causalidade |
| 5. Incrementality | Vendas causadas pela mídia | Incremental sales, iROAS | Exige contrafactual robusto |
| 6. Shopper Growth | Mudança comercial persistente | New-to-brand incremental, retenção, CLTV | Exige observação longitudinal |
O avanço da padronização já começou. Em dezembro de 2024, IAB e IAB Europe publicaram definições e padrões de mensuração específicos para In-Store Retail Media. Em 2025, o IAB apresentou um framework de amadurecimento da mensuração física e diretrizes de incrementalidade. Em janeiro de 2026, a IAB Europe atualizou seus padrões de Commerce Media, incluindo definições mais precisas para incrementality, vendas e novos compradores.
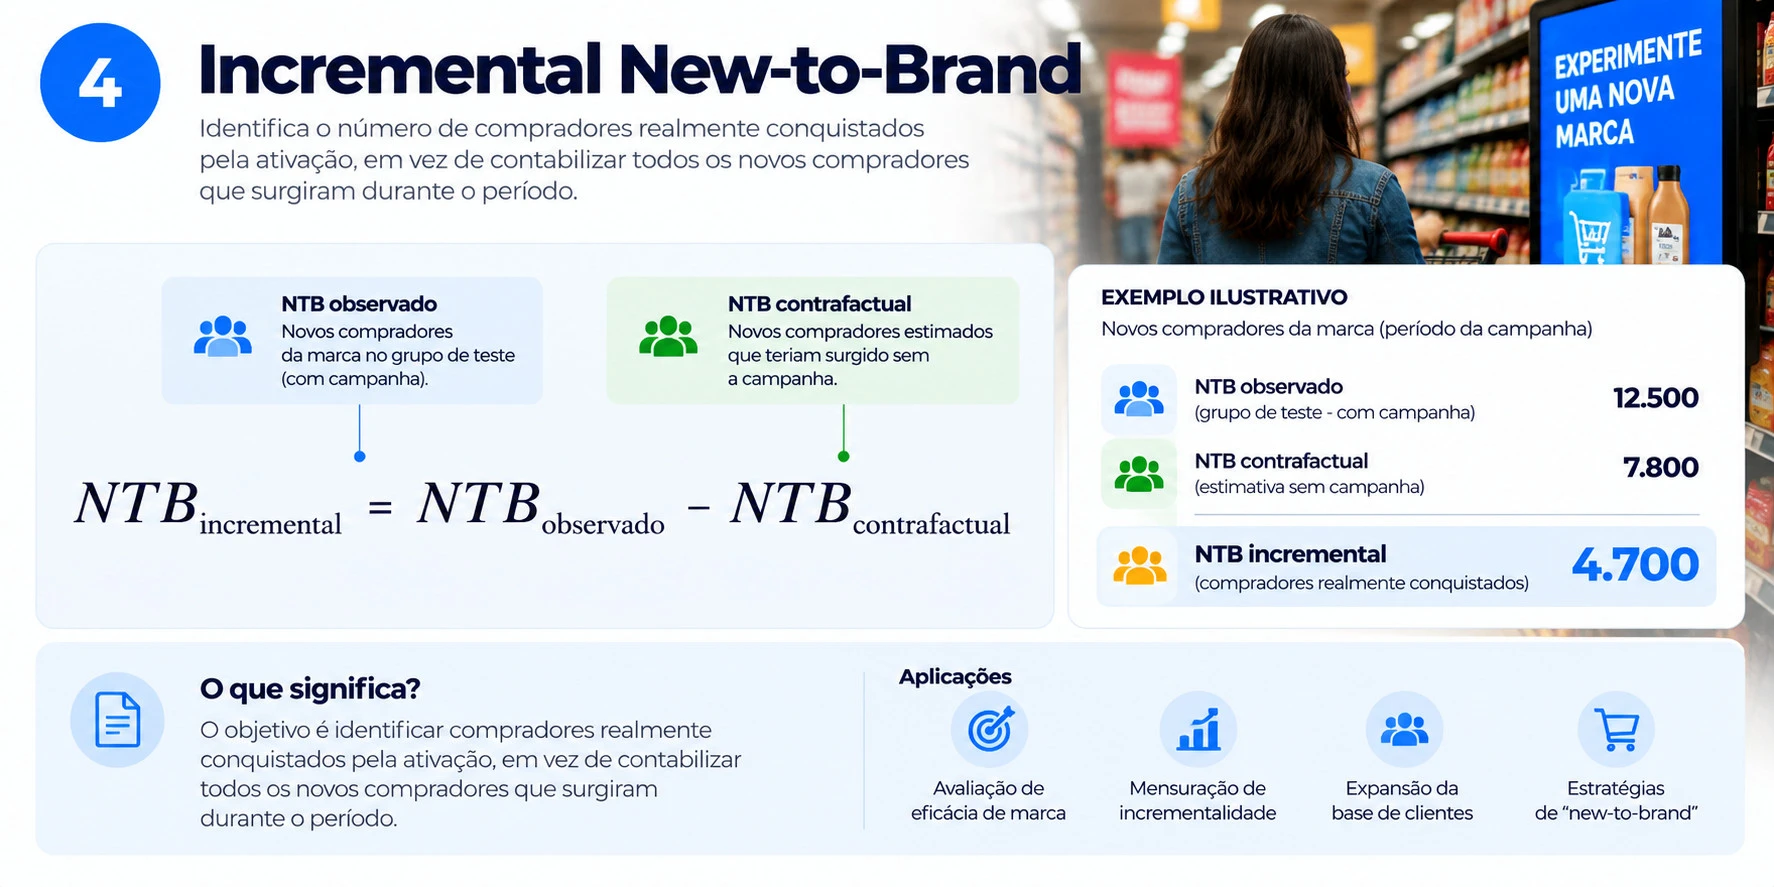
As quatro equações que importam
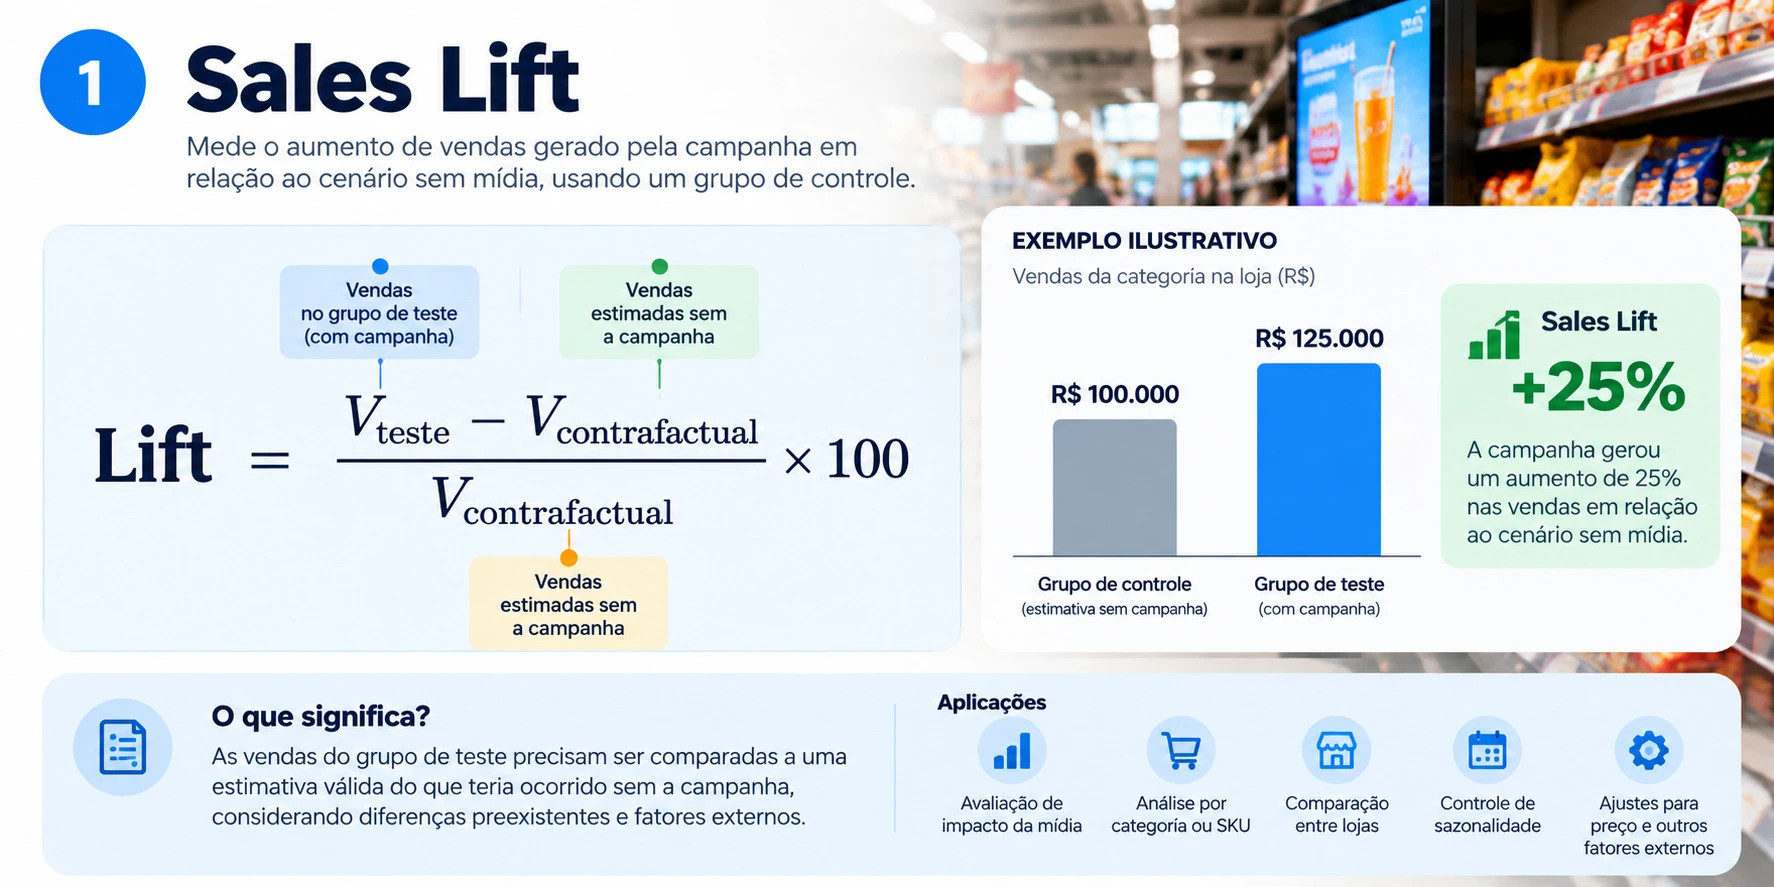
SALES LIFT: As vendas do grupo de teste precisam ser comparadas a uma estimativa válida do que teria ocorrido sem a campanha, considerando diferenças preexistentes e fatores externos.
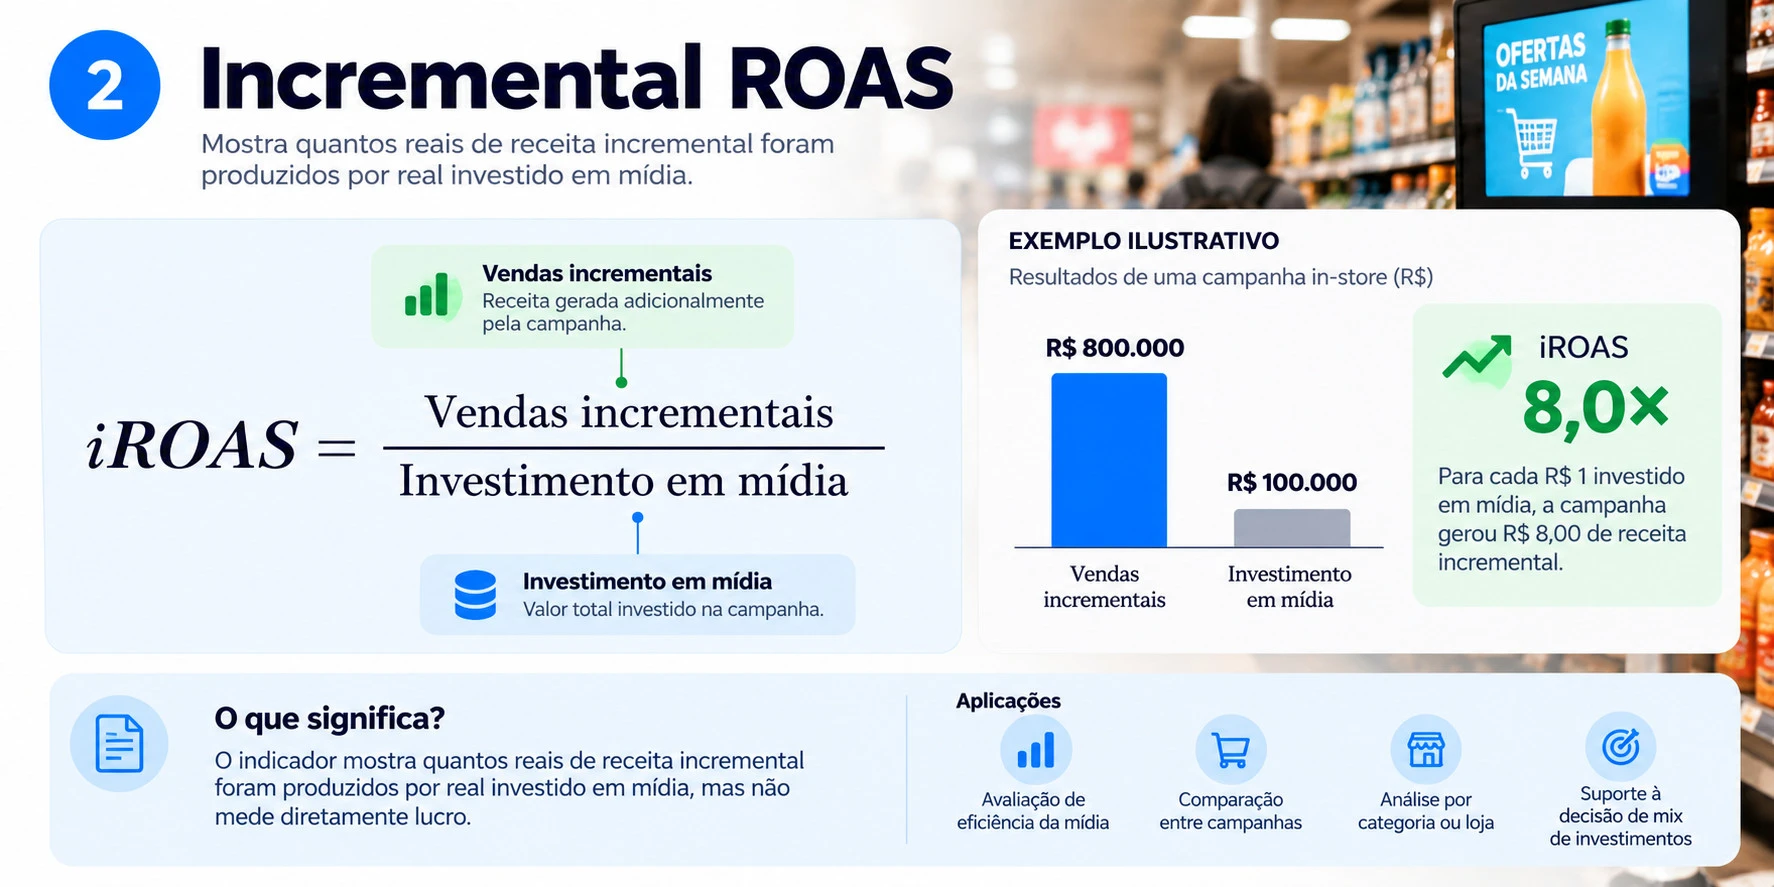
INCREMENTAL ROAS: O indicador mostra quantos reais de receita incremental foram produzidos por real investido, mas não mede diretamente lucro.
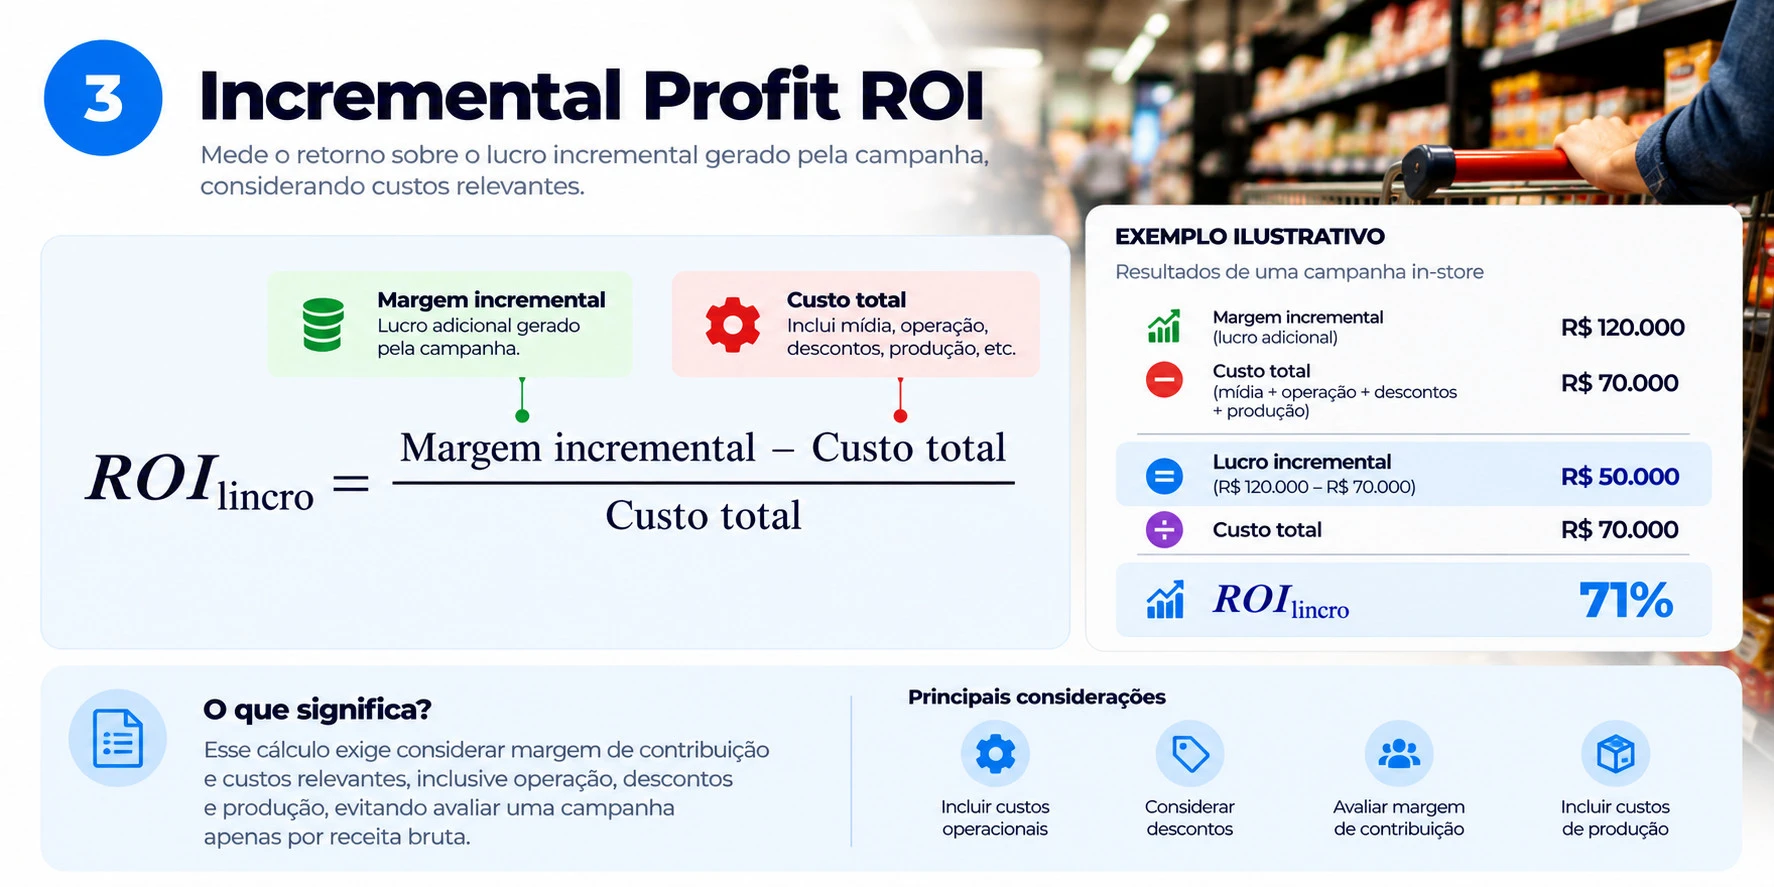
INCREMENTAL PROFIT ROI: Esse cálculo exige considerar margem de contribuição e custos relevantes, inclusive operação, descontos e produção, evitando avaliar uma campanha apenas por receita bruta.
INCREMENTAL NEW-TO-BRAND: O objetivo é identificar compradores realmente conquistados pela ativação, em vez de contabilizar todos os novos compradores que surgiram durante o período.
Uma simulação econômica: por que ROAS não basta
Considere uma campanha hipotética de mídia in-store com investimento de R$ 100 mil e R$ 800 mil em vendas atribuídas.
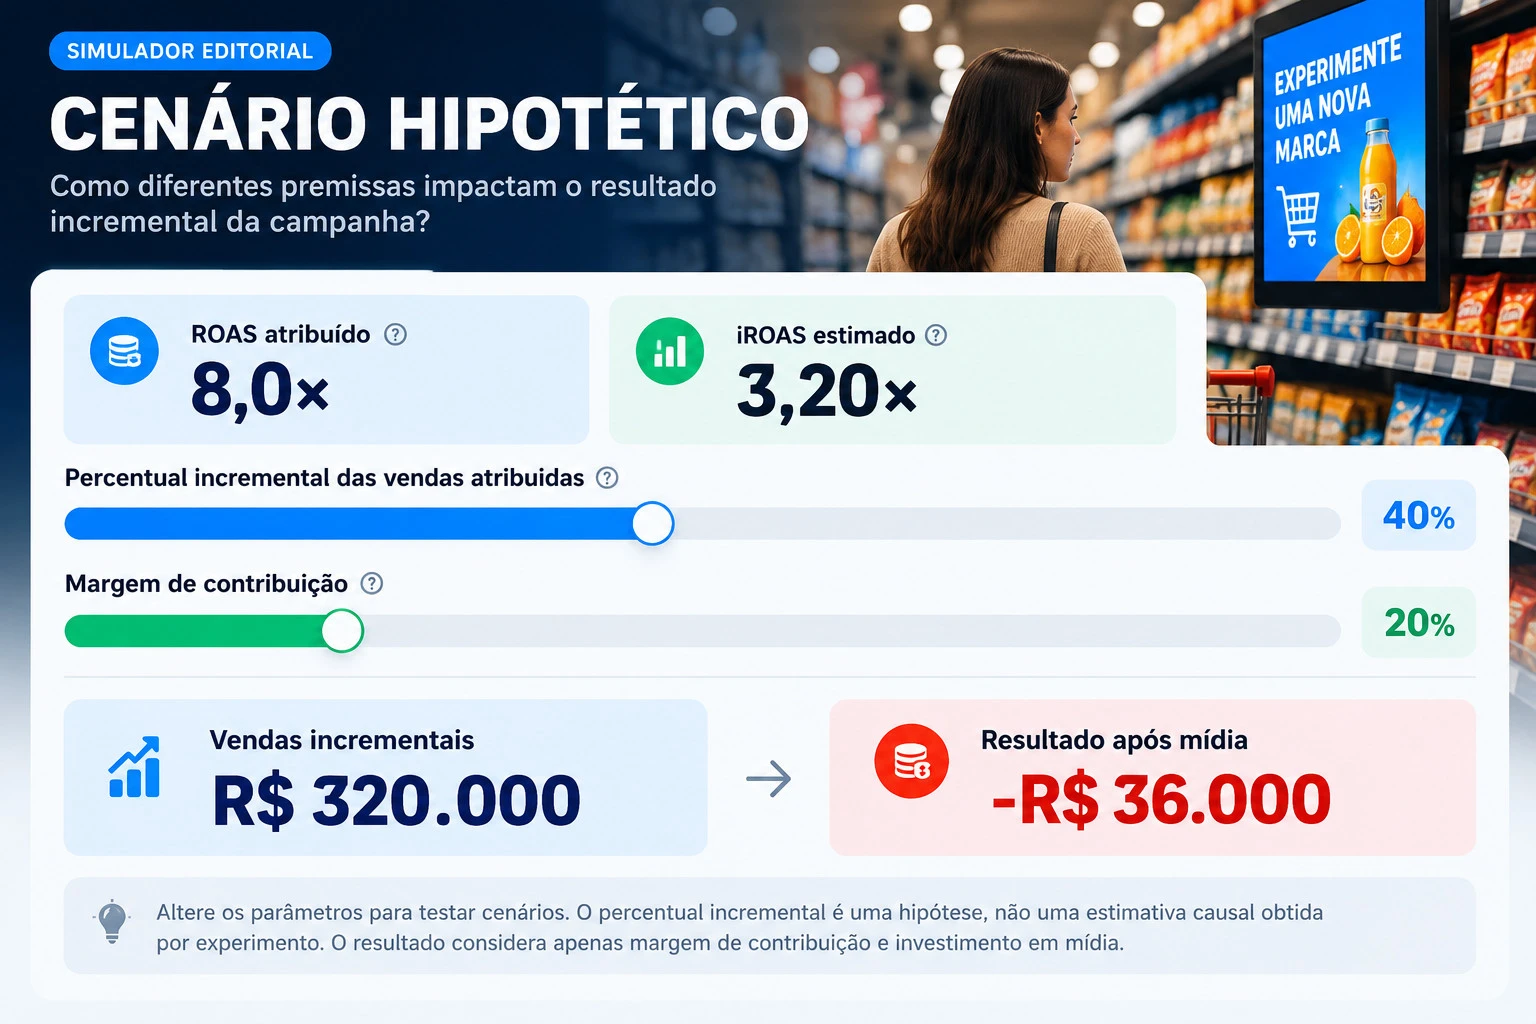
Uma campanha pode apresentar ROAS atribuído de 8× e, simultaneamente, não gerar retorno econômico suficiente para compensar seu investimento. Essa é uma das razões pelas quais a próxima geração de Retail Media precisará combinar atribuição, experimentação e análise de margem.
O framework de mensuração que deveria orientar o mercado
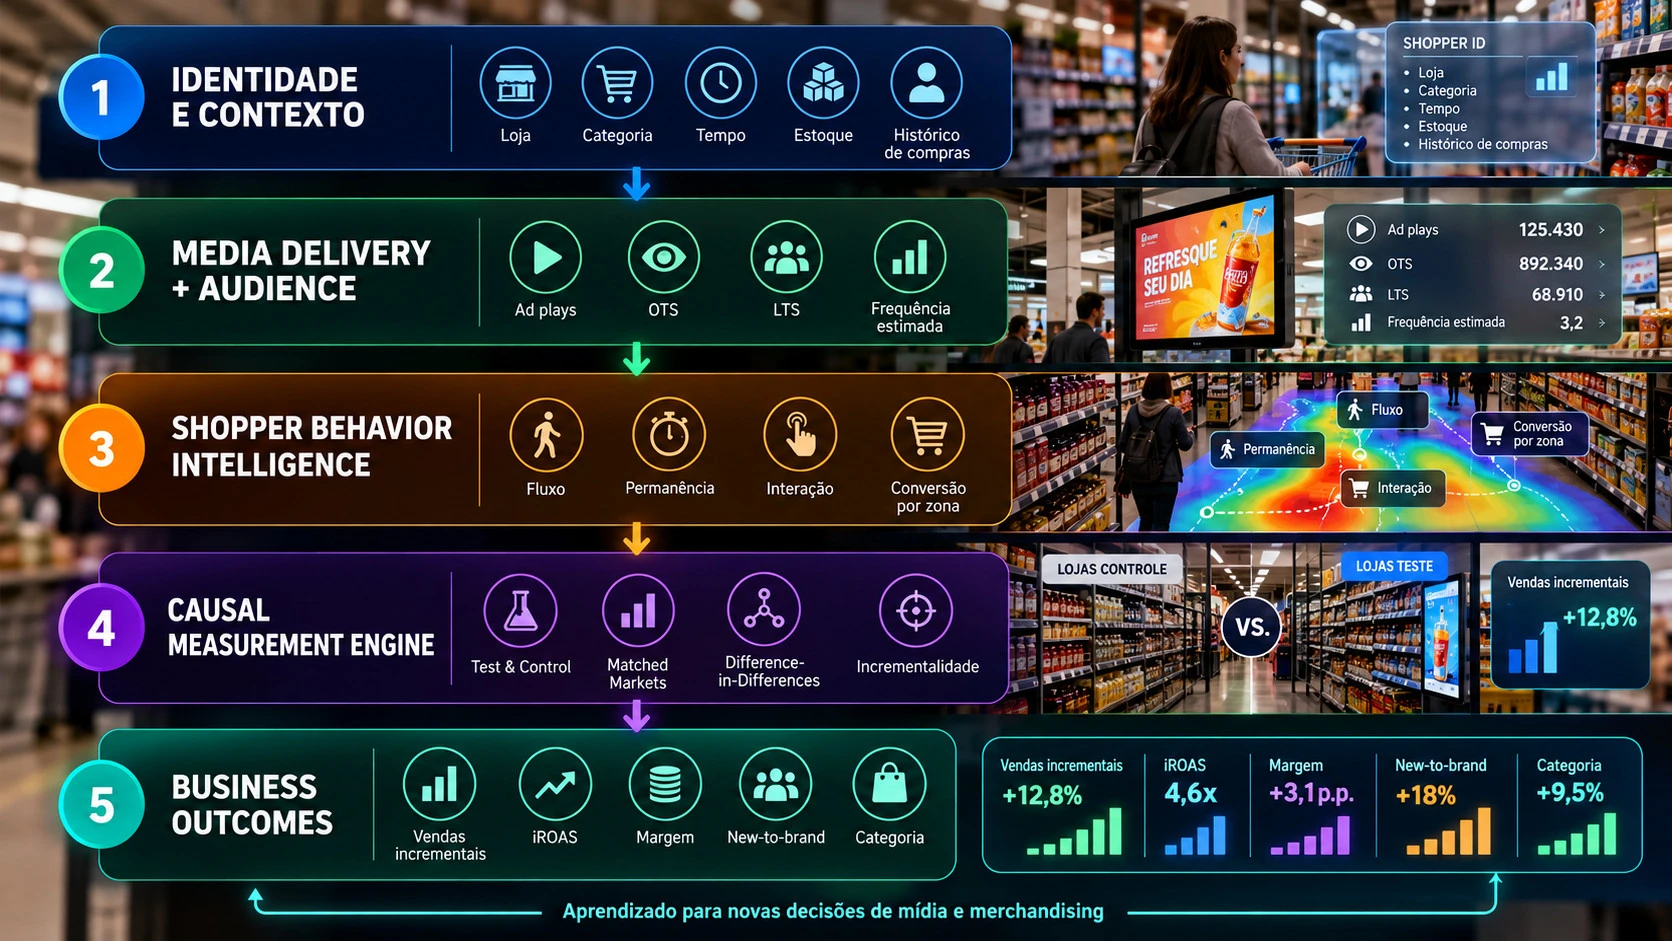
O verdadeiro avanço ocorrerá quando esses componentes deixarem de operar como sistemas isolados e passarem a alimentar uma camada integrada de inteligência comercial.
8. A mudança de comportamento do shopper: a oportunidade ainda pouco explorada
A maior oportunidade estratégica talvez esteja além das métricas tradicionais de mídia. A loja física contém sinais relevantes sobre a forma como os consumidores escolhem marcas, navegam entre categorias e respondem ao ambiente de compra. Mas transformar esses sinais em conhecimento confiável exige diferenciar comportamento observado de intenção inferida.
Uma arquitetura avançada poderia analisar quatro dimensões:
- Navegação: fluxo agregado entre zonas, frequência de visita e permanência.
- Interação: engajamento com displays, QR codes, experiências e equipamentos conectados.
- Decisão comercial: variação de mix, substituição entre marcas, tamanho da cesta e penetração de categoria.
- Comportamento longitudinal: repetição de compra, migração de marcas, retenção e evolução do valor do cliente.
A integração dessas informações com a árvore de decisão do shopper permitiria desenvolver campanhas orientadas a barreiras reais de conversão.
Uma marca de café, por exemplo, poderia descobrir que seu principal desafio não é gerar awareness, mas entrar no conjunto de marcas consideradas por consumidores que priorizam preço. Outra poderia identificar que o problema está na conversão entre consideração e escolha, especialmente diante de promoções concorrentes.
A inteligência artificial poderia ajudar a identificar padrões e gerar hipóteses. A validação dessas hipóteses, entretanto, dependeria de experimentos adequadamente desenhados. A consequência é importante: In-Store Retail Media pode evoluir de um produto de exposição publicitária para uma ferramenta de inteligência sobre decisões de compra.
9. O paradoxo dos US$ 223 bilhões: por que o In-Store Retail Media ainda captura tão pouco investimento?
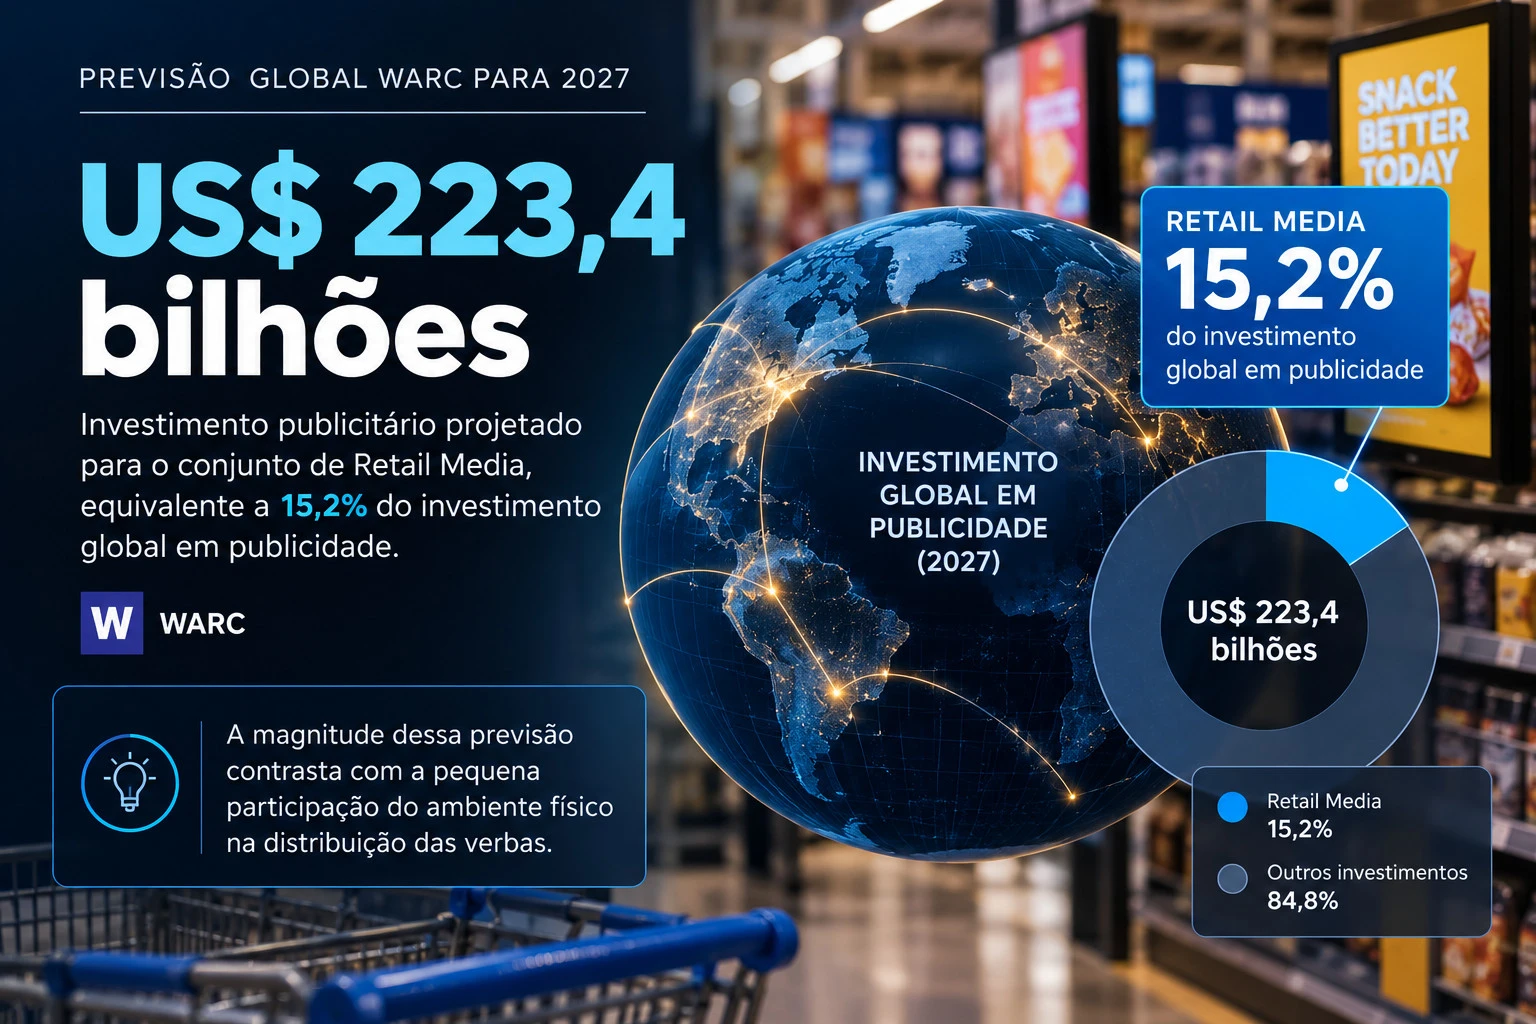
A magnitude dessa previsão contrasta com a pequena participação do ambiente físico na distribuição das verbas. Segundo a EMARKETER, mais de 80% das vendas do varejo ainda acontecem em lojas físicas, enquanto o In-Store Retail Media representava apenas 3,3% do investimento em Retail Media excluindo Amazon em 2025. A projeção da consultoria é que sua participação permaneça abaixo de 5% até 2027 nessa mesma base de comparação.
Essa assimetria não deve ser interpretada como prova automática de subinvestimento. A receita de vendas físicas e a receita publicitária são grandezas diferentes, e nem toda visita à loja pode ser monetizada como impressão publicitária. Ainda assim, ela revela um espaço econômico relevante para evolução. Por que esse potencial ainda não se converteu em receitas maiores?
A explicação passa por cinco limitações estruturais: custos de instalação e manutenção, fragmentação dos inventários, baixa padronização de audiência, integração incompleta entre mídia e dados de PDV e dificuldade de demonstrar incrementalidade com consistência.
A própria EMARKETER identifica os silos operacionais como barreira importante: 86% dos varejistas de alimentos pesquisados reportaram que seus canais de mídia impressa, digital e In-Store permaneciam total ou parcialmente separados. O desafio não é apenas vender mais inventário. É transformar o inventário em um produto de mídia comparável, auditável e comercialmente defensável diante de outros canais.
9. Qual é o tamanho da oportunidade no mercado global de mídia?
A dimensão econômica exige duas leituras.
A primeira é o crescimento do Retail Media como categoria publicitária. Segundo a eMarketer, o investimento nos Estados Unidos deve passar de US$ 58,79 bilhões em 2025 para US$ 69,33 bilhões em 2026 — crescimento de aproximadamente 17,9%. A consultoria estima que Amazon e Walmart concentrem cerca de 89% do investimento incremental nesse período.
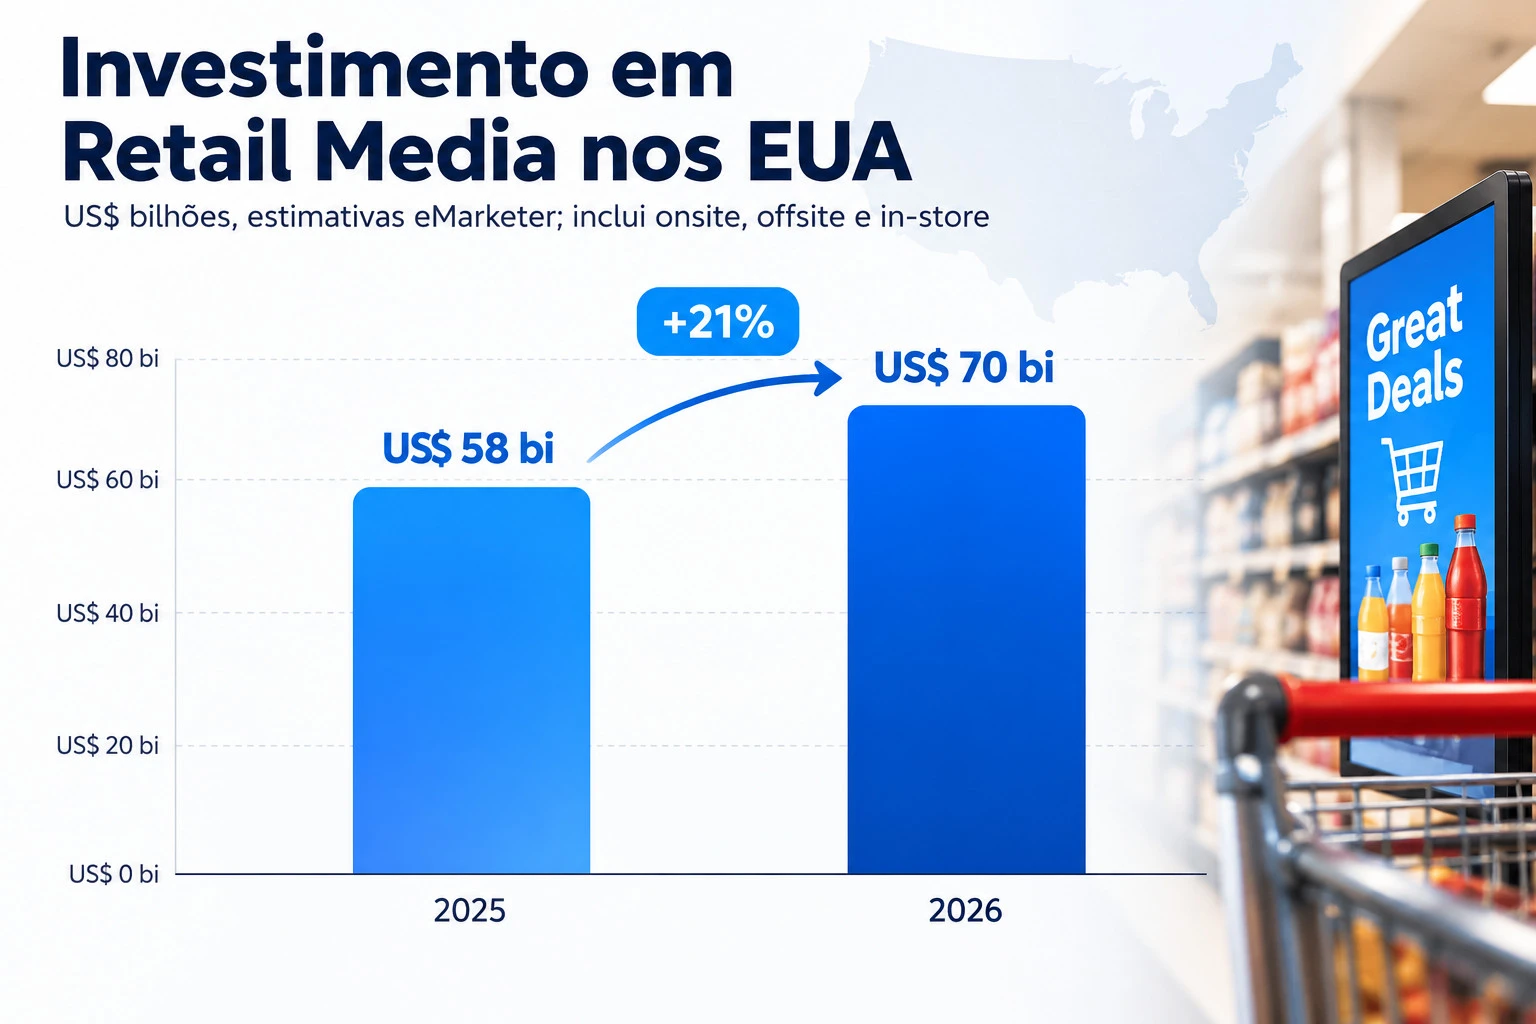
A segunda leitura é a participação específica da mídia física digital nesse universo. A eMarketer projetava que os investimentos em In-Store Retail Media nos Estados Unidos ultrapassariam US$ 500 milhões em 2025, conforme sua definição de publicidade digital exibida em instalações de varejo. Esse recorte não inclui necessariamente todas as modalidades de trade marketing, materiais físicos, ações promocionais ou serviços de shopper marketing.
A distância entre os mercados mostra que a publicidade digital dentro da loja ainda possui uma base econômica relativamente pequena quando comparada ao universo total de Retail Media.
Isso não significa que todo investimento tradicional de trade marketing possa migrar automaticamente para telas digitais. Parte das verbas atende a funções comerciais distintas, incluindo negociação de espaço, execução e promoção.
O potencial de crescimento está em três fontes: digitalização de investimentos existentes, conquista de novos anunciantes e atração de verbas de mídia tradicional quando houver alcance, qualidade de audiência e mensuração comparáveis. A expansão dependerá menos de projeções grandiosas e mais da capacidade de demonstrar resultados incrementais consistentes.
9. O avanço mais importante de 2026: a padronização da audiência física
Em setembro de 2026, a IAB Europe abriu consulta pública sobre propostas para evolução da mensuração de In-Store Retail Media.
A proposta contempla cinco zonas de publicidade, desde o exterior da loja até os corredores internos, e sugere um modelo simplificado de Opportunity To See baseado em seis fatores: fluxo de pessoas, número de lojas, duração da campanha, quantidade de posições, penetração nos corredores e share of voice. Esse movimento é particularmente importante porque expõe um problema recorrente: o mercado ainda confunde reprodução de anúncios com audiência efetiva.
Um anúncio reproduzido mil vezes não representa mil pessoas impactadas. Da mesma forma, o fluxo total de uma loja não corresponde necessariamente à audiência de uma tela instalada em determinado corredor.
A evolução precisa distinguir claramente:
- Ad Play: a publicidade foi reproduzida.
- OTS — Opportunity To See: existiu oportunidade de contato.
- LTS — Likelihood To See: há uma estimativa da probabilidade de percepção do anúncio.
- Sales Attribution: vendas foram associadas à campanha segundo regras de atribuição.
- Incremental Sales: vendas adicionais foram estimadas contra um cenário contrafactual.
Essas diferenças são fundamentais para precificação, planejamento, auditoria e avaliação de performance. A proposta mais recente da IAB Europe também sugere mudanças em determinadas métricas de sales lift e uma janela de 28 dias para relatórios de vendas. São propostas em consulta, não uma substituição já definitiva dos padrões publicados em 2024.
A discussão tem implicações econômicas diretas. Quanto maior a confiança na audiência e nos resultados comerciais, maior a capacidade do operador de defender o preço do inventário. Isso, entretanto, não garante automaticamente CPMs superiores: o preço continuará dependendo de demanda, escassez, qualidade da audiência e resultados demonstrados.
10. O que os líderes prometem para 2027?
As estratégias públicas apontam para caminhos complementares, mas é necessário diferenciar compromissos anunciados de projeções editoriais.
| Player | Direção estratégica documentada | Principal desafio até 2027 |
|---|---|---|
| Walmart Connect | GenAI para insights, relatórios e integração commerce media | Demonstrar contribuição incremental dos formatos físicos |
| Tesco Media | Expansão de mídia conectada, dados Clubcard e ferramentas de IA | Integrar métricas de marca, loja e cliente |
| Kroger | Expansão dos formatos em loja e integração com 84.51° | Comprovar ganhos além das categorias testadas |
| Albertsons | Evolução da incrementalidade In-Store e closed-loop | Escalar experimentos sem perder rigor |
| STRATACACHE | Escala operacional, gestão contextual e mensuração | Tornar audiência e ROI comparáveis entre redes |
| Grocery TV | Estudos de lift e integração com mensuração independente | Demonstrar consistência entre marcas e categorias |
| Vibenomics | Expansão da publicidade em áudio e análises de audiência | Isolar o efeito do áudio de outros estímulos |
| Unlimitail | Integração de dados, mídia e operações varejistas | Padronizar resultados entre formatos e países |
É fundamental separar compromissos oficialmente anunciados das projeções analíticas sobre o setor.
| Player | Direção publicamente demonstrada até 2026 | Oportunidade para 2027 — análise RM News |
|---|---|---|
| Walmart Connect | Expansão de Store Ads, sales lift e integração omnichannel | Maior granularidade de experimentação por loja e categoria |
| Tesco / dunnhumby | Expansão de telas, plataforma Sphere e métricas de valor do shopper | Integração mais profunda entre exposição física e CLTV |
| Kroger | Digitalização de mobiliário e ativações por categoria | Testes causais de mídia, merchandising e promoções |
| Vusion | EdgeSense, Captana, Carrefour, Walmex e acordo com ISM | Convergência entre smart shelf, IA operacional e mídia |
| PRN / STRATACACHE | Escala de operação e monetização de redes físicas | Comercialização mais orientada a audiência verificada |
| Grocery TV | Estudos de lift e ROAS em campanhas CPG | Maior padronização e auditabilidade de resultados |
| Quividi | Audiência verificada, atenção e integração de dados | Conexão mais ampla entre exposição e resultados comerciais |
As oportunidades para 2027 são cenários editoriais, não metas ou promessas contratuais atribuídas às empresas.
Síntese de posicionamentos públicos e desafios analíticos identificados pela RM News. A coluna de desafios representa avaliação editorial, não promessa contratual das empresas.
O Walmart oferece um dos exemplos mais concretos de compromisso tecnológico: a introdução anunciada de relatórios de performance e caminhos de conversão com IA generativa no ano fiscal de 2027. Sua estratégia global também enfatiza a expansão de experiências conectadas e mensuráveis entre lojas, ecommerce, CTV e mídia externa.
A Tesco, por sua vez, posiciona dados comportamentais, eficiência criativa, métricas de longo prazo e padronização como elementos fundamentais da evolução de sua plataforma.
O Albertsons se destaca pela direção metodológica: avançar da atribuição para experimentos que estimem vendas incrementais, com planos de ampliar a capacidade de mensuração fechada.
A Vusion oferece um dos exemplos mais concretos dessa trajetória, com investimentos em IA, expansão internacional e aquisição proposta de capacidades específicas de Retail Media. Já a Tesco sinaliza uma agenda que vai além do ROAS, incorporando novos compradores, valor de longo prazo e padronização.
Essas iniciativas indicam que 2027 poderá representar uma fase de consolidação da infraestrutura de mensuração. Não existe, porém, evidência suficiente para afirmar que todos esses operadores terão visão computacional, identidade individual e causalidade integradas em produção até aquela data.
11. O próximo salto: medir a mudança na árvore de decisão do shopper
A maior oportunidade ainda não resolvida está na conexão entre a publicidade e a estrutura da decisão de compra.
Hoje, a maioria dos relatórios de In-Store Retail Media concentra-se em exposição, alcance estimado, vendas atribuídas e, nos operadores mais avançados, incrementalidade. Essas métricas são necessárias, mas não explicam integralmente o mecanismo de influência.
Imagine uma campanha de uma marca de café premium veiculada diante da categoria. Um crescimento de vendas de 12% pode representar situações muito diferentes: consumidores que trocaram uma marca concorrente, clientes que migraram para um produto mais caro, compradores que anteciparam compras futuras ou consumidores que passaram a adquirir café pela primeira vez. O mesmo percentual de lift pode esconder impactos econômicos e estratégicos completamente distintos.
Por isso, a evolução da mensuração deveria incorporar indicadores como:
| Dimensão | KPI proposto | Pergunta estratégica |
|---|---|---|
| Consideração | Variação de consideração de marca | A campanha entrou no conjunto de escolhas? |
| Substituição | Share switching | A mídia conquistou vendas de concorrentes? |
| Premiumização | Trade-up rate | Houve migração para produtos de maior valor? |
| Categoria | Incremental category sales | A categoria cresceu ou apenas redistribuiu vendas? |
| Penetração | Incremental new buyers | A marca conquistou novos compradores? |
| Frequência | Incremental purchase frequency | O shopper passou a comprar mais vezes? |
| Fidelização | Retenção pós-campanha | O efeito persistiu depois da exposição? |
| Rentabilidade | Incremental contribution margin | O crescimento gerou margem adicional? |
Essas métricas exigem dados transacionais longitudinais, identificação consentida quando necessária e experimentos capazes de diferenciar mudanças orgânicas do efeito da publicidade.
Não basta aplicar IA aos dados de circulação para afirmar que a campanha modificou a árvore de decisão. É necessário demonstrar que o comportamento observado foi causado, ao menos parcialmente, pela intervenção publicitária.
12. As cinco transformações que podem redefinir o In-Store Retail Media até 2027
A primeira será a passagem da audiência presumida para uma audiência com metodologia transparente. O mercado precisará saber exatamente o que foi observado, estimado ou modelado.
A segunda será a expansão de estudos de incrementalidade por loja, categoria e formato. Experimentos de mercados pareados, testes geográficos e desenhos quase-experimentais poderão se tornar parte habitual dos contratos de mídia.
A terceira será a integração de sensores, PDV, inventário e sistemas de campanha. Uma tela diante de uma categoria sem disponibilidade de produto pode desperdiçar investimento e comprometer a experiência de compra.
A quarta será o desenvolvimento de modelos de otimização capazes de recomendar mensagens conforme o contexto comercial, sem depender de identificação individual invasiva.
A quinta será a incorporação da inteligência comportamental ao planejamento de crescimento. O objetivo deixará de ser apenas aumentar a receita publicitária do varejista e passará a incluir crescimento incremental, rentabilidade e valor de longo prazo do shopper.
Essas cinco transformações representam uma projeção analítica, e não uma garantia de execução do mercado.
11. O que o Brasil deveria aprender com os líderes globais?
O Brasil reúne características relevantes para desenvolver operações de In-Store Retail Media: grandes redes alimentares, elevada frequência de visitas, capilaridade regional, programas de fidelidade, meios de pagamento integrados e uma presença expressiva do varejo físico na jornada de consumo.
Entretanto, a oportunidade não pode ser reduzida à digitalização de telas e à venda de espaços publicitários. A experiência internacional sugere que o modelo mais sustentável dependerá da integração de quatro competências: escala comercial, dados transacionais, infraestrutura operacional e mensuração causal.
Uma rede brasileira com centenas de lojas e um programa de fidelidade consistente pode ter uma vantagem importante sobre operadores independentes de telas, desde que consiga transformar esses dados em produtos de mídia transparentes e auditáveis.
Da mesma forma, redes regionais podem construir diferenciais competitivos a partir de uma compreensão superior do comportamento de seus shoppers, mesmo sem possuir a escala nacional dos grandes grupos. O critério central deve ser a qualidade da inteligência produzida por cada real investido, e não apenas a quantidade de equipamentos instalados.
12. E o que falta para o mercado brasileiro competir com os líderes internacionais?
O Brasil possui uma combinação de ativos que pode favorecer o desenvolvimento de In-Store Retail Media: grandes redes alimentares, operações de atacarejo, farmácias, supermercados regionais, programas de fidelidade, meios digitais de pagamento e presença expressiva de shoppers em lojas físicas, mas a construção de uma rede madura não começa pela compra de telas. Começa pela integração entre tecnologia, dados e objetivos comerciais.
Para um varejista brasileiro, o plano de evolução deveria priorizar:
- Identidade e dados transacionais: estruturar uma base confiável de compras, produtos, lojas, categorias e clientes identificados, com governança adequada.
- Inventário e audiência: mapear zonas de circulação e estabelecer critérios consistentes para medir oportunidade de exposição e atenção.
- Integração operacional: conectar mídia a preço, promoção, estoque, ruptura e execução de loja.
- Experimentação: desenvolver testes com grupos de controle, medindo vendas incrementais e evitando confundir sazonalidade com impacto publicitário.
- Inteligência comercial: transformar resultados em decisões para marketing, trade, gestão de categorias e indústria.
- Governança e padronização: adotar definições alinhadas às diretrizes IAB/MRC, respeitando LGPD, minimização de dados e auditoria.
A presença de câmeras e dados de fidelidade não autoriza, por si só, o rastreamento individual entre ambientes. A ligação entre exposição e compra deve utilizar fundamentos legais adequados, transparência e técnicas de proteção de privacidade, recorrendo a análises agregadas e experimentos por loja quando a identificação individual não for necessária.
Framework ABRAMEDIA — Índice de maturidade de In-Store Retail Media
Para comparar operadores brasileiros e internacionais, proponho uma matriz de avaliação com 100 pontos, distribuídos entre capacidades operacionais e analíticas.
| Pilar | Peso proposto |
|---|---|
| Escala e cobertura de lojas | 10 |
| Qualidade e disponibilidade do inventário | 10 |
| Dados transacionais e identidade | 15 |
| Mensuração de audiência e atenção | 15 |
| Integração omnichannel | 10 |
| Mensuração causal e incrementalidade | 20 |
| Inteligência comportamental e IA | 15 |
| Transparência e auditoria | 5 |
| Total | 100 |
Modelo editorial proposto não é um ranking oficial da ABRAMEDIA nem uma avaliação aplicada aos operadores mencionados. A maior ponderação é atribuída à incrementalidade porque a capacidade de demonstrar causalidade tende a ser um dos principais fatores de diferenciação entre inventários físicos. Essa matriz também permitiria separar três dimensões que frequentemente se confundem: maturidade tecnológica, capacidade comercial e qualidade metodológica da mensuração.
Para avaliar os fornecedores de forma comparável, proponho um modelo com 100 pontos, distribuídos entre seis dimensões.
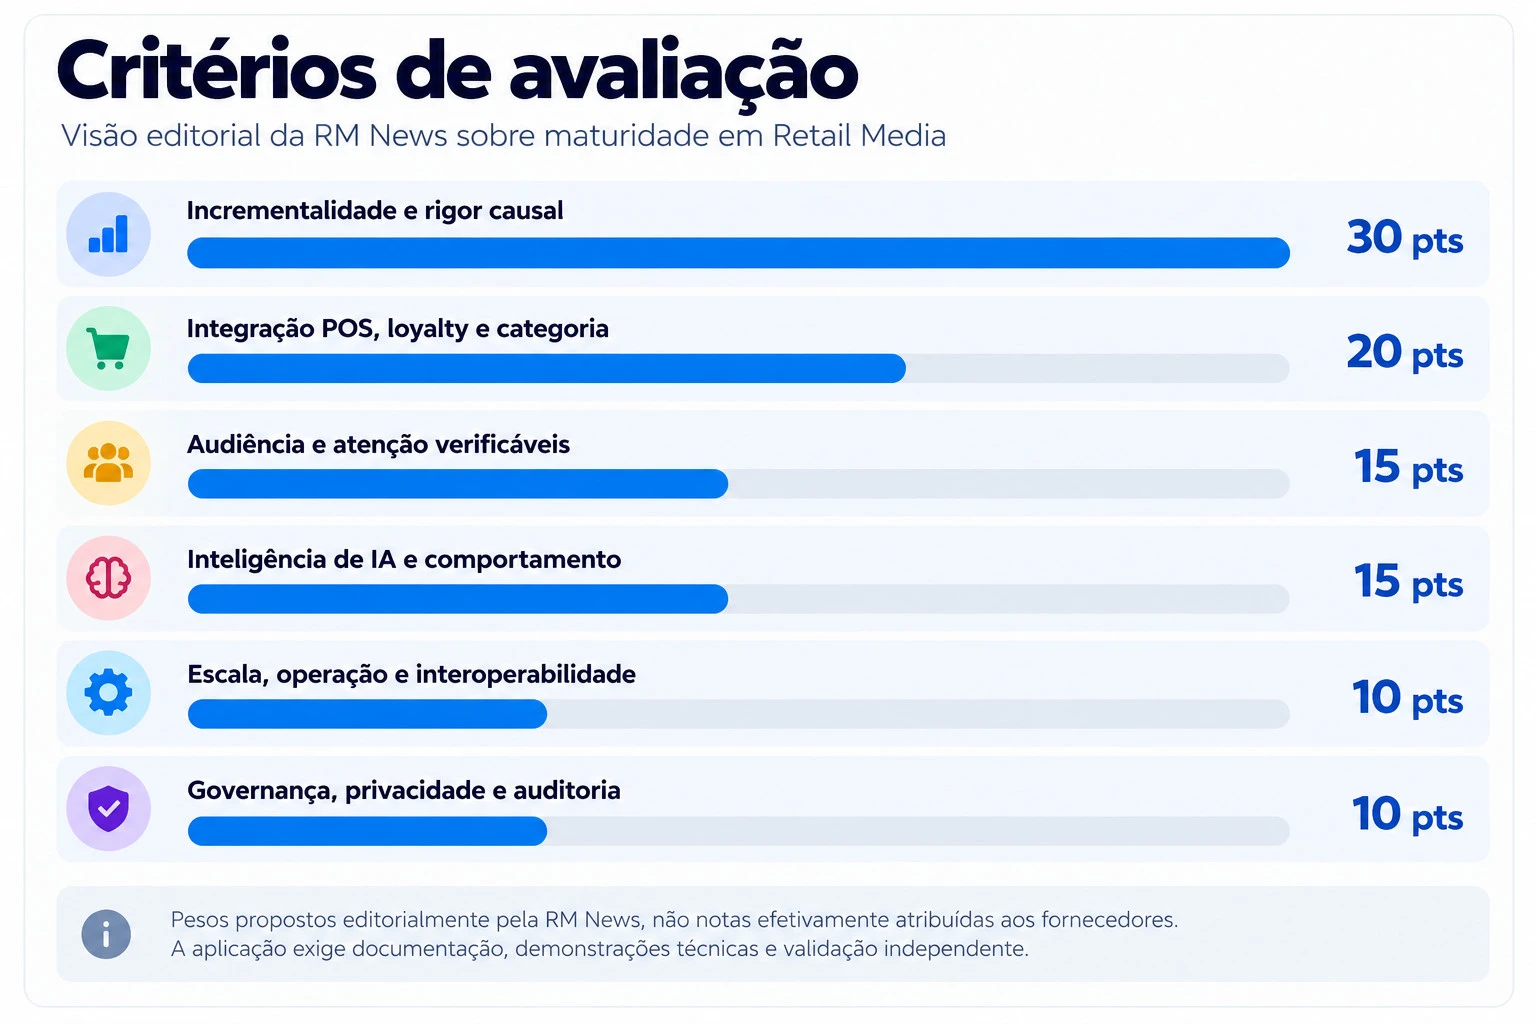
Pesos propostos e resgatados pelo Guia de Maturidade, não notas efetivamente atribuídas aos fornecedores. A aplicação exige documentação, demonstrações técnicas e validação independente. O critério de maior peso seria incrementalidade, porque representa a transição da entrega publicitária para a comprovação de valor econômico.
Uma rede que dispõe de excelente infraestrutura, mas não consegue demonstrar resultados incrementais, não deveria receber a mesma avaliação de maturidade de outra capaz de apresentar experimentos reproduzíveis e métricas auditáveis.
13. O maior player de In-Store Retail Media não será necessariamente quem tiver mais telas
A próxima disputa global do In-Store Retail Media será vencida por quem conseguir transformar a loja física em um ambiente de aprendizado comercial contínuo.
Walmart demonstra a força da escala e da integração omnichannel. Tesco evidencia a vantagem dos dados comportamentais. Kroger avança na conexão entre mídia e categorias. Albertsons aponta para a mensuração causal. Grocery TV oferece cases relevantes de performance e experimentação. STRATACACHE e Vibenomics ilustram a importância de infraestrutura e formatos especializados, mas nenhuma dessas capacidades, isoladamente, resolve todo o desafio.
O mercado precisará integrar mídia, dados, comportamento, experimentação e inteligência artificial em uma arquitetura que consiga responder a três perguntas fundamentais:
1. O shopper teve uma oportunidade real de contato com a mídia?
2. A publicidade alterou seu comportamento ou sua decisão de compra?
3. Quanto crescimento incremental e rentável foi efetivamente produzido?
Enquanto o setor responder apenas à primeira pergunta, o In-Store continuará competindo principalmente por CPM, cobertura e inventário. Quando conseguir responder às três, poderá disputar orçamentos com outros grandes canais de mídia em bases mais consistentes de efetividade comercial.
A projeção de US$ 223,4 bilhões para Retail Media em 2027 demonstra a dimensão da indústria. Mas o crescimento específico do In-Store dependerá menos da instalação de novas telas e mais da capacidade de comprovar seu valor econômico.
A próxima fronteira do Retail Media não é digitalizar a loja física. É transformar cada campanha em uma oportunidade de compreender melhor como as pessoas compram — e demonstrar quanto dessa mudança foi realmente provocado pela mídia.